羊小咩购物额度真能变现?
羊小咩购物额度变现的争议核心在于其商业模式的透明度与合规性。该平台宣称用户通过消费积累额度后可提现,但实际操作中常伴随模糊的规则说明。例如,部分用户反馈提现需满足“月度消费额达到5000元”等门槛,且提现周期长达30天,这种设计可能暗含诱导高频消费的意图。值得注意的是,类似模式在金融监管框架下常被界定为“变相融资”,若缺乏明确的资质认证,可能触及非法集资红线。平台方需在用户协议中清晰界定“额度”的法律属性,避免将消费者权益异化为资金池的组成部分。
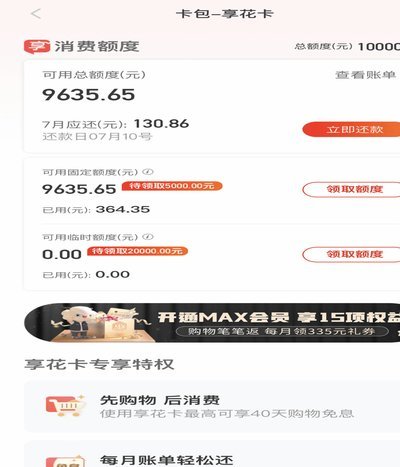
从技术实现角度看,购物额度变现依赖数据追踪与积分系统,但其可持续性存疑。某第三方调研显示,同类平台用户留存率通常低于30%,这意味着若依赖新用户持续注入资金,系统将面临流动性危机。羊小咩若未建立独立的资金托管机制,可能将用户沉淀的额度视为自身资产,进而引发法律纠纷。更关键的是,这种模式本质上属于“消费返利”,而中国互联网金融协会曾明确警示,此类业务若未取得支付牌照,可能构成非法经营。
平台方常以“零门槛注册”吸引用户,但实际操作中隐含多重限制。部分用户发现,尽管注册时无需提供身份信息,但提现时却要求绑定银行卡并完成实名认证,这与反洗钱法规存在冲突。更隐蔽的风险在于,部分平台通过“虚拟额度”制造虚假繁荣,用户看似获得积分,实则只是系统内部的虚拟货币,无法真正兑换现金或实物。此类操作可能涉嫌违反《电子商务法》关于电子支付和虚拟货币的规定。
消费者需警惕“购物额度变现”背后的诱导性话术。平台常以“每日签到领10元额度”“邀请好友分润”等激励机制,实质是通过社交裂变扩大用户基数,最终将风险转嫁给新参与者。某消费者维权案例显示,当用户尝试提现时,平台以“系统升级”“名额已满”等理由拒绝兑付,此时维权成本远高于收益。建议用户在参与前,核查平台是否具备《网络交易管理办法》要求的资质,同时保留交易记录,避免陷入“庞氏骗局”式的资金链断裂风险。
相关文章
得物即时变现新潮流
随着数字时代的到来,“得物即可变现”这一理念正在被越来越多的人接受和实践。它不仅改变了传统意义上的物品交换方式,更深层次地影响着个人价值的实现和社会资源的有效分配。 在传统的交易模式中,物品的价值...
羊小咩的借款指南
在现代社会,借钱已成为人们生活中不可或缺的一部分。无论是紧急情况下的小额借款,还是长期规划中的贷款申请,选择合适的借贷平台显得尤为重要。以“羊小咩”这一虚拟角色为例,在探索她可能的借款途径时,我们应该...
白条关闭步骤与注意事项
白条作为一种便捷的信用支付工具,在现代生活中扮演着越来越重要的角色。然而,随着人们对个人财务管理的关注度提升,越来越多的人开始思考如何关闭或注销白条服务。这种选择并非简单的行为决策,而是涉及个人消费习...
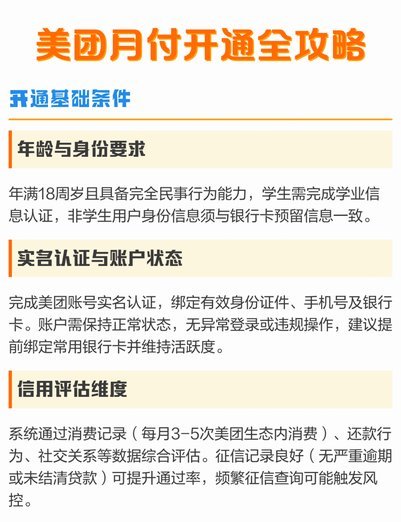
美团月付如何取现
美团月付的取现机制并非一成不变,而是围绕着账户余额、消费行为以及用户等级等多个维度进行动态调整。理解其运作逻辑,并掌握相应的策略,才能最大化资金回流的效率。早期美团月付的设计目标是鼓励用户频繁消费,从...
如何巧妙运用微信分付优化现金流
微信分付作为一种便捷的支付方式,为用户提供了多样化的消费选择。尤其是在现金使用场景下,如何巧妙利用微信分付以达到最佳的资金运用效果成为许多人的关注点。通过合理的安排和规划,不仅可以满足即时消费需求,还...
分期乐失联?热议背后的信息流与集体焦虑心理学
当前公众对“分期乐这几天怎么了”的集体关注,绝非一次简单的信息追问,它本质上是对一个符号化实体在数字时代生命周期管理的一次集体性参与和观测。这种普遍的疑虑和焦虑,体现了现代媒体生态下信息真空所产生的巨...