得物月卡背后的消费陷阱与福利真相
得物月卡优惠券的本质并非单纯的折扣工具,而是一套精密的行为约束机制。平台通过降低单次消费门槛,巧妙地将用户的决策重心从“是否需要这件商品”转移到“不用是否亏本”。这种设计精准捕捉了损失厌恶心理,让订阅者产生一种虚拟的资产感。一旦开通,用户往往会下意识增加浏览频次与下单比例,试图在当月内榨干权益额度。月卡在此刻完成了角色转换,从让利媒介变为流量引擎,将随机消费转化为可预测的复购曲线。平台借此沉淀高活跃度数据,进而反哺算法推荐与供应链调度,形成闭环。理解这一底层逻辑,是理性评估其真实价值的前提。
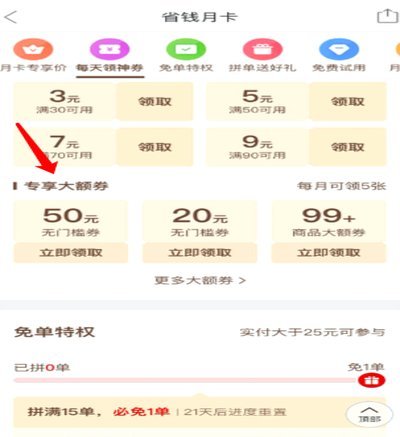
从商业模型来看,该类权益的定价策略建立在概率博弈之上。运营方精准测算不同品类间的核销率与客单价差异,确保整体ROI始终维持在安全区间。球鞋、潮玩等高溢价商品通常设置较高的减免门槛或排除清单,而日常美妆、个护则作为流量入口高频让利。这种结构性安排并非偶然,而是通过权益梯度筛选高净值用户。消费者眼中的“全网最低价”,实则是平台通过数据过滤后定向投放的精准诱饵。当边际成本被订阅费分摊,平台既锁定了现金流,又规避了直接降价对品牌调性的冲击。会员制的护城河由此悄然加深。
实际消费决策中,得物月卡优惠券的兑现程度往往取决于用户的购买节奏与品类偏好。权益多伴随定向满减、免运费券与品牌专享价叠加,表面折扣诱人,但核销规则通常暗藏节点限制。大额减免仅限特定活动期,或需凑单至极高门槛才能触发。若日常购买频次低于平台预设的平衡点,订阅费用反而成为沉没成本。真正释放其杠杆效用的群体,往往是具备明确购物清单、熟悉尺码退换周期且偏好多品类搭配的用户。他们能够利用权益叠加规则,在合规范围内完成价格最优解。脱离实际需求的盲目开通,只会让优惠沦为数字游戏。
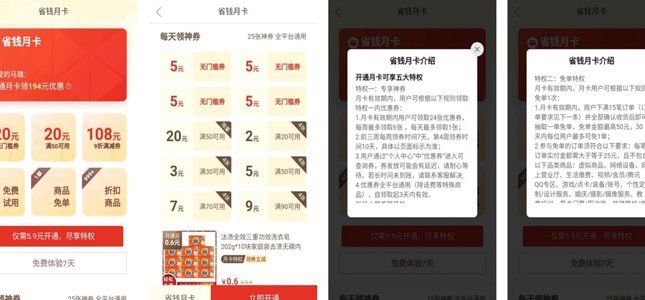
面对此类订阅型权益,最明智的姿态是将其视为可切换的消费杠杆而非长期绑定。用户应定期核算已产生的实际减免总额,对比订阅成本与节省金额,动态决定是否续费。同时需警惕凑单冲动对预算体系的侵蚀,明确底线价格区间后再做决策。电商平台的会员生态日益复杂,真正的省钱逻辑从不依赖单一工具,而是建立在对自身需求节奏的清晰掌控上。保持选择权,灵活切换不同渠道的促销节点,才能在不确定的消费环境中维持独立的购买力与判断力。
相关文章
微信分付风险:资金“套路”如何应对?
“微信分付能不能套出来现金”这个问题,并非单纯的财务侦探故事,它折射出中国互联网金融生态系统下流动性的本质,以及监管机构日益关注的风险重心。简单地认为“能套”或“不能套”都过于简化了现实。核心在于理解...
优化得物购物额度:科学预算管理与资金调配策略
在现代商业环境中,如何有效管理“得物购物额度”成为企业运营和财务管理中的一个核心课题。这一问题不仅关系到资金使用效率,也直接影响着企业的成本控制能力。首先,明确“得物购物”的具体用途是关键。需要区分“...
哪里能快速借钱解燃眉之急?
当现金流断裂时,应急融资的渠道选择往往决定着危机的走向。信用卡现金分期虽能快速解燃眉之急,但其隐性成本常被忽视。银行端的分期手续费率普遍在1.5%-3%之间,若叠加年化利率计算,实际资金成本可能突破1...
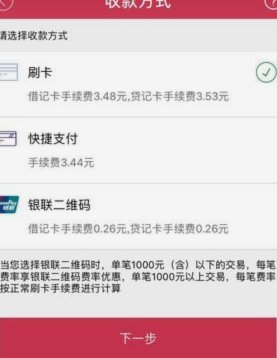
便荔卡套现手续费如何算
便荔卡套现手续费的计算逻辑本质上是基于交易金额与费率结构的乘积关系。核心公式为:总手续费=交易金额×费率×交易次数。费率通常以百分比形式呈现,但实际应用中存在多维度变量。例如,固定费率模式下,每笔交易...
花呗取现App推荐:最全实用指南
近年来,随着移动支付的普及,花呗作为一种快速便捷的消费信贷工具,受到了许多消费者的青睐。然而,当用户遇到紧急情况或需要快速周转资金时,有时会选择使用花呗取现功能。目前市面上提供花呗取现服务的APP主要...
花呗使用陷阱揭秘
随着数字经济的蓬勃发展,各类金融科技产品层出不穷,花呗便是其中之一。作为一种以信用为基础的服务,它为用户提供了便捷的消费体验和灵活的资金管理方式。然而,在享受便利的同时,我们也需要警惕那些试图利用花呗...