如何巧妙一次性还清拿去花贷款
一次性还清拿去花债务的核心逻辑在于突破传统分期还款的利息陷阱。平台通过将贷款拆分为多期,利用时间价值原理将资金成本分散至各期,形成隐性利率优势。当用户选择全额提前结清时,实质上是在终止这种时间价值的累积过程。此时需重点计算实际支付的总利息与剩余本金比例,若提前还款手续费低于剩余利息,则存在优化空间。例如某用户借款10000元分12期,年化利率18%,若第6期提前结清,需支付约1500元利息,而剩余本金仅5000元,此时实际年化成本已降至30%。
平台风控系统对提前还款的限制往往基于资金流动性管理需求。部分机构会设置还款比例门槛,如要求至少偿还50%本金后方可申请全额结清,这种设计本质上是通过控制资金回收节奏来平衡风险敞口。用户需仔细核查合同条款中的还款规则,某些平台可能对提前还款设置违约金,其计算方式可能与剩余本金成正比。例如某案例中,用户提前还款时被收取剩余本金的1.5%作为手续费,这种设计实质上是通过成本转嫁机制维持资金池的稳定运作。
优化还款策略的关键在于精准把握资金时间价值。当用户具备一次性偿还能力时,可采用"本金偿还法"直接抵消利息计算基数,相较于等额本息或等额本金,这种模式能显著压缩利息支出。但需注意平台可能设置的还款窗口期,部分机构要求在特定时间节点前提交还款申请,否则可能触发逾期记录。此外,部分平台提供"提前结清优惠",如减免部分手续费或赠送信用额度,这类政策往往与用户的还款历史和信用评分挂钩,需通过数据分析判断是否具备操作价值。
债务重组是突破还款困境的另一种路径。当用户面临资金链断裂风险时,可尝试与平台协商调整还款计划,如将分期期数延长至24期,虽然表面利率降低,但需警惕隐性成本的增加。某些平台允许用户将债务转为信用卡还款,这种操作实质上是通过改变资金成本结构来优化现金流。但需注意信用卡还款可能产生的额外年化利率,某案例显示,将10000元贷款转为信用卡还款后,实际年化成本从18%攀升至24%,这种差异源于不同金融工具的定价机制差异。
在决策过程中,用户应建立完整的成本测算模型。除直接利息支出外,需综合考量信用记录影响、资金机会成本及潜在违约风险。例如某用户选择提前还款后,因信用额度临时冻结导致无法使用其他金融服务,这种隐性成本可能抵消部分利息节省。同时,部分平台对提前还款设置资金冻结期,用户需评估在此期间的流动性风险。最终决策应基于对资金时间价值、风险敞口及机会成本的系统性分析,而非单纯追求表面利率的降低。
相关文章
便荔卡提现何时到账解析
便荔卡提现过程中是否能即时到账,本质上取决于资金流转的底层逻辑与平台的系统设计。从技术层面看,提现操作触发后,系统需完成三重验证:用户身份核验、账户余额匹配、以及支付通道的可用性检测。若上述环节均通过...
美团月付取现背后的隐蔽套路
美团月付取现的常见套路往往以"金融工具"为包装,实则通过信息不对称诱导用户陷入资金陷阱。部分平台利用用户对信用额度的认知偏差,通过算法模型将月付额度虚高展示,诱导用户产生"低息贷款"的错觉。实际操作中...
美团月付500提现:优惠与绑定
“美团月付500提现”这一现象,远不止简单的优惠活动,它背后反映了美团在用户增长、运营策略和平台生态构建上的复杂考量。从单纯的“促销”角度看,500元月付无疑能快速提升用户活跃度,尤其是对于那些习惯使...
便荔卡包初审通过,提现功能启用
便荔卡包的初审通过提现功能,不仅体现了数字支付工具高效便捷的特点,更是金融科技发展的重要体现。从用户角度看,初审通过提现中意味着申请过程已获初步批准,接下来的资金流动将更加顺畅。这一阶段的成功标志着用...
如何轻松将得物余额提现至微信钱包?
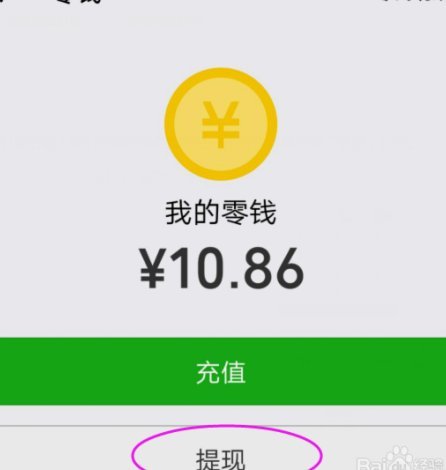
要从得物平台成功提现到微信账户,用户需要遵循一系列步骤以确保操作顺利。首先,在得物完成注册并进行实名认证是前提条件。接下来,进入个人中心找到“我的钱包”页面,点击提现选项,选择微信作为提现渠道后,系统...
得物分期商家套现?平台如何防范
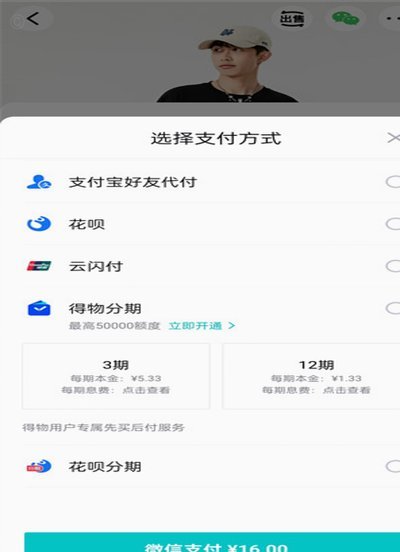
得物分期服务的本质是平台与第三方支付机构合作的信用消费模式,商家在此过程中主要承担商品交付与交易验证的职责。套现行为通常指通过虚构交易或篡改交易数据实现资金非法转移,此类操作在得物的风控体系中属于高风...