套现:1000元撬动金融利基
套现行为的本质是货币流动性重构,其核心逻辑在于通过金融工具的杠杆效应实现资金放大。当个体持有1000元现金时,若能通过信用账户或衍生品交易形成资金池,理论上可撬动数倍于本金的交易规模。这种操作依赖于市场对冲机制与资产估值的波动性,但本质上仍受制于资本市场的风险敞口。值得注意的是,此类操作往往伴随隐性成本,如交易手续费、保证金利息及潜在的资产贬值风险,这些因素会显著压缩实际可支配资金。
短期套现行为对个人财务结构产生结构性冲击。当现金流被过度集中于即时变现需求时,会挤压长期投资的资源配置空间。例如将1000元用于高息借贷套现,虽然能获得短期资金,但利息支出可能迅速侵蚀本金价值。这种财务策略本质上是用未来收益换当前流动性,其可持续性取决于借贷成本与预期收益的平衡点。若无法维持这种平衡,将陷入债务滚雪球的恶性循环。
现代金融工具为套现提供了更多元化路径,但技术迭代并未改变风险本质。数字货币交易所的法币兑换功能、消费贷的灵活还款机制,或是结构性存款的提前支取条款,都在重塑套现的实现方式。然而这些渠道往往附加复杂条款,如隐性费用、信用评级门槛或资产抵押要求。当套现需求超过系统性风控阈值时,机构可能启动反制措施,导致资金提取受阻甚至资产冻结。
套现行为折射出个体对现金流管理的认知偏差。当人们将流动性需求等同于财富积累时,容易忽视财务健康的核心指标。真正的财富管理应建立在现金流稳定性和资产配置效率的基础上,而非依赖短期套现获取的临时性资金。这种认知错位可能导致过度杠杆化,最终在市场波动中承受系统性风险。建立健康的财务体系,需要将套现行为纳入整体资产运作框架,而非作为独立的财富获取手段。
相关文章
微信分付怎么套现卡里
微信分付作为腾讯旗下基于信用评估的支付产品,其核心逻辑在于将用户信用额度转化为消费能力而非资金转移工具。从产品设计角度看,分付额度本质是平台对用户未来还款能力的预授信,与银行信用卡的账单分期存在本质差...
携程“拿去花”:营销陷阱还是风控失误?
“携程拿去花用不了”这一现象,远不止是简单的“被骗”问题,它触及了汽车金融生态系统中的深层机制与消费者行为的弱点。最初的印象可能认为这是一次线上活动的欺诈,但细致观察会发现,这背后涉及了复杂的营销策略...
揭秘拼多多额度套用背后的真相
近年来,"套用拼多多额度"的现象逐渐浮出水面,引发了广泛关注。这种行为的本质是通过技术手段绕过平台的限制机制,从而实现对优惠额度的滥用。从表面上看,这似乎是一种薅羊毛的行为,但背后涉及到的技术门槛、商...
白条额度“套取”:边界与防范
白条加油额度,一个近年来频频出现在消费者讨论中的话题,其核心问题并非“能不能套”,而是“套取行为的边界在哪里”以及“平台如何进行风险控制”。直接以“能”或“不能”来回答这个问题过于简单粗暴,背后涉及算...
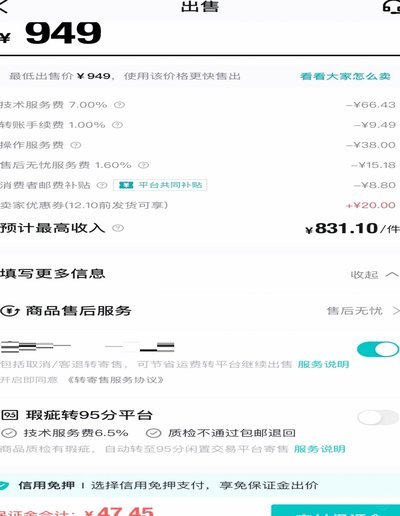
得物预估金额提现攻略
得物平台上的预估金额,实质是平台基于算法和市场数据对商品未来拍卖起拍价的预测。想将其转化为实际到手的现金,并非直接提现,而是需要经历拍卖过程。这个预估金额并非承诺,更像是平台提供的参考信息,用户需要将...
分期乐消费额度如何合规取出
分期乐的消费额度本质上是平台基于用户信用评估后授予的临时性支付权限,其使用逻辑与传统信用卡存在本质差异。平台通过大数据分析用户行为、还款记录和消费习惯,将额度作为信用凭证而非现金资产进行管理。这种设计...