2万逾期怎么办:合理解决方案助你脱困
分期乐的运营逻辑本质是通过算法构建消费幻觉,将用户信用额度转化为可支配现金流。其核心盈利模式依赖于用户在额度使用后的二次消费,通过"先享后付"的模式延长资金周转周期。当用户出现逾期时,平台会启动多维催收体系,包括短信轰炸、电话骚扰甚至法律诉讼,这种高压策略往往导致债务雪球加速滚雪。值得注意的是,部分用户在未充分理解合同条款的情况下,可能被隐藏的手续费、违约金条款所埋伏,最终债务规模远超预期。
债务解决应优先考虑债务重组方案。建议用户主动与平台协商分期计划,将2万元债务拆解为更易承受的月供额度,同时要求减免部分违约金。此时需特别关注平台是否具备金融牌照资质,合法合规的机构通常更愿意通过协商达成解决方案。对于存在恶意催收行为的平台,可收集相关证据向银保监会投诉,必要时可申请法院介入保护个人权益。
法律途径需谨慎启动,建议优先咨询专业律师获取定制化方案。根据《民法典》相关规定,债务人可主张合理利息上限,同时可申请法院调解程序降低还款压力。值得注意的是,部分用户因过度依赖分期工具,已陷入债务循环,此时应着重评估自身财务状况,避免在解决当前债务的同时产生新的负债。
心理调整是债务危机中的关键环节。建议用户建立财务健康意识,通过记账软件梳理收支结构,识别消费冲动的诱因。同时可寻求心理咨询师帮助,缓解因债务产生的焦虑情绪。长期来看,培养理性消费习惯比依赖分期工具更为重要,需建立可持续的财务规划体系。
预防措施应从源头入手,建议用户定期检查个人征信报告,警惕过度授信风险。对于非必需消费,可采用"30天法则"进行自我约束,即任何支出需在30天内验证其必要性。同时应建立应急资金池,避免因突发支出再次依赖分期工具。理性消费意识的培养,是避免陷入债务困境的根本之道。
相关文章
揭秘拼多多额度套用背后的真相
近年来,"套用拼多多额度"的现象逐渐浮出水面,引发了广泛关注。这种行为的本质是通过技术手段绕过平台的限制机制,从而实现对优惠额度的滥用。从表面上看,这似乎是一种薅羊毛的行为,但背后涉及到的技术门槛、商...
蚂蚁花呗用户画像解析:年龄、职业与消费习惯
蚂蚁花呗的用户群体呈现出显著的年龄与职业特征,核心用户集中在25-35岁之间,其中80%为本科及 消费行为层面,用户呈现出明显的"分期依赖症",超过60%的交易涉及分期付款。这种模式不仅满足了短期资...
分期乐:重构消费与信用的新生态
消费行为的底层逻辑正在经历一场从“储蓄驱动”向“现金流驱动”的范式转移。分期乐这类产品的出现,本质上是打破了购买力与时间之间的刚性约束,通过将未来的收入预先映射到当下的消费场景中,极大地降低了高客单价...
微信分付:如何开通?在哪里找?
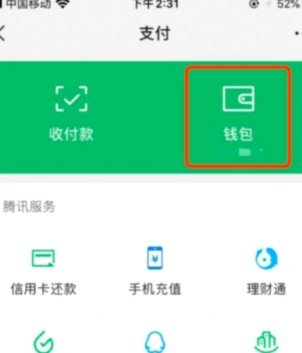
打开微信,点击右下角的「我」,进入「支付」页面,你可能会在顶部发现一个名为「分付」的入口。这个功能并非所有人都能看到,它依赖于你的信用评估结果。分付本质上是微信推出的一种信用支付工具,类似于花呗或借呗...
花呗“套钱”:信任危机背后
“花呗套钱”这个说法,在过去几年中,不仅仅是消费者在遭遇逾期风波时使用的词汇,更体现了一种深层次的信任危机和商业模式的转变。最初,花呗的吸引力在于其“先消费后付款”的模式,解决了传统信用卡无法解决的“...
花呗套现现象探秘
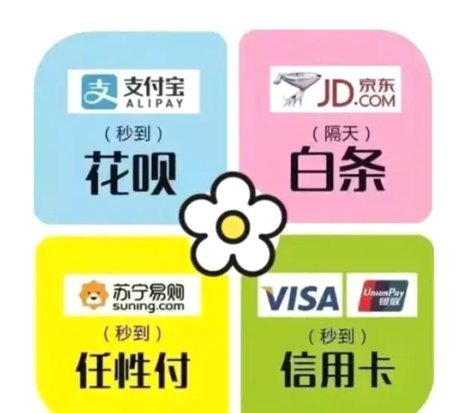
“套现花呗”现象,与其说是某一种单一行为,不如说是金融科技发展浪潮下,特定需求与平台机制相互作用的产物。它并非一蹴而就,而是经历了多个阶段的演变。最初,花呗的设定本身就包含着“流动性”的基因。支付宝在...