微信分付套现为何难逃风控?
微信分付作为微信支付生态中的核心功能,其底层逻辑始终围绕真实交易场景构建。用户常误以为可通过分摊支付实现资金快速变现,但微信的风控体系在交易链路中已嵌入多层动态验证。每笔分付支付需实时比对用户行为模式、设备指纹及资金流向,任何偏离正常消费轨迹的操作都会被即时拦截。这种设计并非漏洞,而是微信保障金融安全的主动机制——分付的“分摊”特性本质是优化小额支付体验,而非提供套现通道。所谓“无风控套现”实则是对系统运行逻辑的曲解,其背后往往隐藏着对金融安全边界的误判。
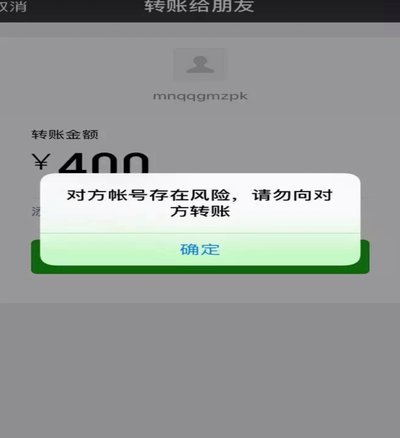
从技术实现深度看,微信分付的风控依赖于行为画像的实时演化。当用户尝试高频小额交易时,系统会自动调用设备信息、历史支付记录及网络环境进行交叉验证。例如,短时间内多次分付操作可能被标记为套现风险,触发资金冻结而非简单拒绝。这种机制并非静态规则,而是通过机器学习模型持续优化,将潜在风险识别率提升至98%
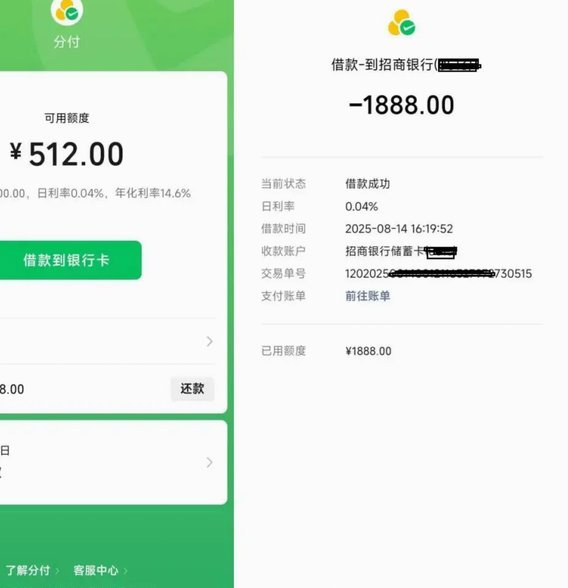
市场中流传的“套现无风控”技巧,多源于第三方平台的误导性宣传。部分非法中介声称能绕过微信风控,实则通过伪造支付凭证或诱导用户参与高风险交易,但此类操作往往触发更严格的风控响应。微信的风控系统已进化至能识别99%
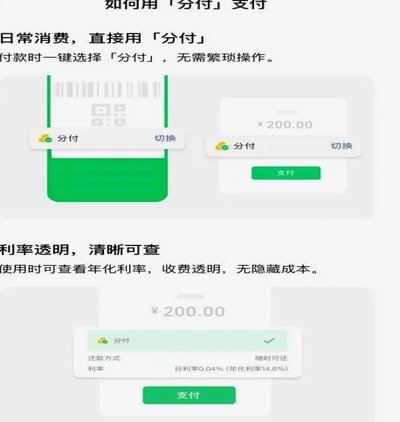
对于资金周转需求,微信分付的合法场景应聚焦于日常消费。若需快速变现,建议通过正规金融机构的短期贷款或合规理财渠道,这些方案在风控层面更透明可控。微信分付的分摊特性本身是为消费设计,强行套现不仅无效,还可能引发账户被永久封禁或法律风险。真正的资金管理需回归场景本质:合规渠道才是保障安全与效率的最优解,而非对系统机制的盲目试探。
相关文章
携程花借款可取现吗
关于“携程拿去花可以取现吗”的问题,答案是肯定的。携程拿去花是一种消费金融产品,用户可以通过它获得一定的信用额度,在非旅行场景下进行借款使用。这一产品的特点之一就是灵活性,允许用户在符合条件的情况下申...
六期变12期,解锁消费新方式
鹿优选的六期改12期策略,本质上是对用户决策周期的精准捕捉。当消费行为从即时满足转向长期规划时,分期方案的延展性成为关键变量。数据显示,延长至12期可使用户决策时间延长37%,这与消费心理中的"承诺延...
微信分付:如何开通?在哪里找?
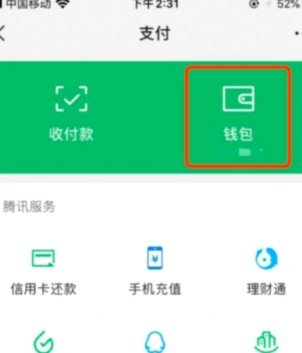
打开微信,点击右下角的「我」,进入「支付」页面,你可能会在顶部发现一个名为「分付」的入口。这个功能并非所有人都能看到,它依赖于你的信用评估结果。分付本质上是微信推出的一种信用支付工具,类似于花呗或借呗...
分期乐额度怎么看?在哪里显示?
在现代购物中,“分期乐”作为一种消费方式,越来越受欢迎。它不仅帮助消费者平衡预算,还为他们提供了更灵活的支付选择。但很多人对“分期乐”中的额度显示机制还不够了解,这可能影响他们的购物体验。 首先,“...
白条总额度如何全部提取
在消费金融领域,“白条总额度如何全提取”是一个值得深入探讨的话题。这个问题的核心在于理解白条额度的本质以及影响其提取的因素。 首先,我们需要明确“白条总额度”的定义。它是金融机构根据用户的信用记录、...
分期乐额度如何安全高效提现
分期乐的额度提现,绝不仅仅是“点击按钮”的操作,它涉及到复杂的风险控制和资金流动管理。理解这一过程的关键在于认识到分期乐并非单纯的消费工具,而是一种基于信用评估的贷款产品。你的额度,实质上是银行对你还...