花呗提现困境:信任机制与多渠道结算的博弈
“花呗则么提现ml安诚小铺dl助富掌柜”这个组合,在支付领域的观察者眼中,并非一个单纯的技术故障或客户服务问题,而是一个深层反映了当前数字化交易生态中普遍存在的信任机制脆弱性,以及企业在用户体验、数据安全和风险控制之间的复杂博弈。将这些关键词串联起来,暗示着用户在花呗平台下订单后,由于提现流程的延迟或无法完成,进而转向其他平台(如“安诚小铺”或通过“助富掌柜”等非官方渠道),试图寻找解决方案。这种行为并非仅仅是支付流程的延误导致,更体现了用户对平台透明度的质疑,以及对便捷支付体验的强烈需求。尤其“ml”这个关键词,可以被解读为某种加密货币或区块链技术的尝试,暗示着用户在寻求绕过传统金融系统,追求更快速、更安全的交易通道。而“dl”的出现,则可能是指开发者论坛或技术支持群,表明用户正在积极寻求技术层面的解决方案。
仔细审视这一现象,可以发现其根本原因在于传统金融机构在支付生态转型中的反应迟缓。花呗作为阿里巴巴旗下的一项支付工具,在用户获取和资金流动方面拥有巨大的优势。然而,在资金结算的“最后一公里”环节,其效率通常受到银行系统的限制。这种延迟,不仅会降低用户体验,更可能引发用户对平台的信任危机。安诚小铺等新兴电商平台,在利用花呗支付的同时,也可能选择与不同银行或金融科技公司合作,形成多渠道结算,以应对资金结算的瓶颈。 “助富掌柜”的概念则体现了用户对于个性化、定制化服务的期待,也是企业尝试在传统金融服务之外,提供更具竞争力的解决方案。 它代表着一种对“掌柜”模式的模仿,即通过社区力量,连接交易双方,提供更灵活的资金结算方式。
更进一步的分析,可以将这一情况视为金融科技领域“信任锚”的缺失。在传统金融体系中,银行信用、监管体系和法律保障构成了信任的基石。然而,在数字化交易中,这些信任锚的效力受到质疑。用户对平台的透明度、安全性、以及资金结算的可靠性有着极高的要求。如果花呗提现流程存在延迟或无法完成,用户自然会寻求其他替代方案,即使这些方案存在一定的风险。 企业应该认识到,仅仅依靠技术创新和支付便利性,不足以构建用户对平台的信任。建立完善的风险控制机制,加强信息披露,并提供高效便捷的客户服务,才能有效维护用户信任。
最终,“花呗则么提现ml安诚小铺dl助富掌柜”的组合,并非仅仅是用户在寻求提现解决方案,更是一个警钟,提醒整个支付生态需要进行一场深刻的反思。 企业需要重新审视自身在用户体验、数据安全和风险控制方面的责任,并积极探索新的模式,构建更加高效、透明、安全的支付体系。 这不仅关乎企业的生存与发展,更关乎整个数字经济的健康发展。 持续的技术创新固然重要,但更重要的是建立用户对平台的信心,将提现延迟或问题解决转化为用户维护和平台的品牌价值的机会。
相关文章
哪个平台可以用花呗支付
花呗的使用范围并非简单的平台罗列,而是深度嵌入于支付生态系统的商业逻辑体现。其可用的本质依托于商户侧是否完成了与花呗支付链路的API对接,以及该平台自身的商业模式是否形成了一个完整的资金回流闭环。因此...
套花呗背后的真相是什么行为
套花呗,这种行为近年来频繁出现在消费者群体中,尤其以追求短期现金流和资金周转的年轻用户为主。从本质上讲,套花呗是一种利用信用贷款产品进行变相融资的行为,它巧妙地绕过了银行传统的信贷审核流程,使得个人可...
美团月付手续费:优惠背后的隐藏成本
美团月付套出来手续费,并非一个新鲜概念,却也常常伴随着用户困惑和质疑。要理解这一现象背后的机制,首先需要认识到“套路”并非全然负面,而是市场经济逻辑的一种体现。美团作为平台,其核心商业模式是撮合交易,...
白条到底能不能提现?专业指南避坑指南
电商平台信用支付工具的取现功能长期处于灰色地带,其本质是将虚拟信用额度转化为实体资金的行为。多数平台通过技术手段设置多重限制,例如京东白条明确禁止直接提现,用户若试图通过关联账户转账或套现,系统会触发...
微信分付套现真的安全吗?深度解析其封号与资金风险
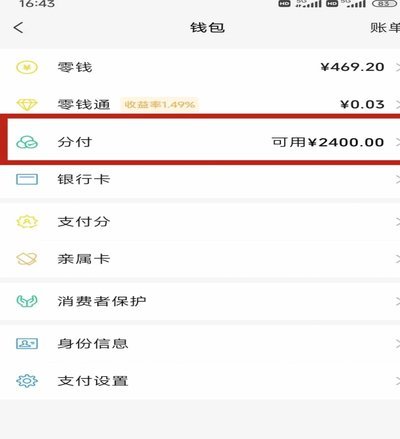
微信分付套现平台,近年来成为一些用户寻求快速资金周转的途径。然而,与其相关的安全问题也日益凸显。这种模式的核心风险在于其与微信支付规则的冲突。微信官方明确禁止任何形式的虚假交易、非法获利行为,而分付套...
白条的金融变现逻辑:如何实现资产结构优化
白条本质上并非简单的欠款凭证,它代表的是一套复杂的、具有金融属性的“递延消费权”。其变现的深度逻辑,绝非简单地将一张凭证兑换成现金。核心在于识别白条背后的结构性价值——即零售场景和消费者购买力的捆绑证...