花呗平台真的合法吗?真相在此揭晓
质疑花呗的合法性,本质上是对互联网金融监管边界的认知偏差。花呗并非一个独立的、游离于法律之外的“小贷公司”,而是依托于支付宝生态,由蚂蚁集团提供的信用支付工具。其核心逻辑是基于用户在阿里系生态积累的信用数据,提供预支消费的额度。这种基于大数据的授信模式,在现行金融法规框架内属于互联网信用支付业务的范畴,其运作逻辑与传统银行的信用卡业务存在高度的同构性,而非法律意义上的“灰色地带”。
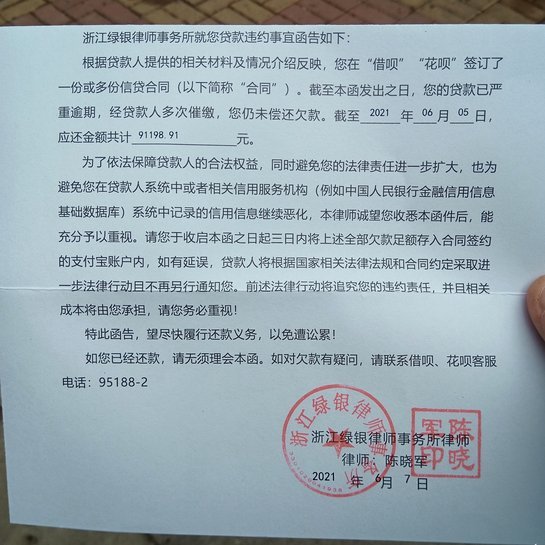
深入剖析其合规性,必须观察其背后的监管强度。随着金融科技监管体系的日益完善,花呗及其背后的主体一直处于人民银行及相关金融监管机构的严密监控之下。每一笔交易的清算、每一笔授信的审批,都必须遵循反洗钱、反欺诈以及征信管理的相关法规。这种高度的透明度与监管介入,决定了它无法脱离国家金融监管体系而独立存在。所谓的“非法”质疑,往往忽略了金融科技企业在合规化转型过程中所经历的严苛审查与监管压力。
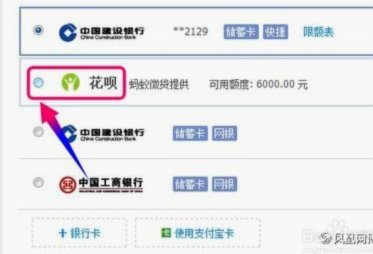
至于“是不是真的”这一疑问,更多反映了用户在面对网络诈骗时的防御性心理。很多时候,用户看到的所谓“花呗提额”、“花呗退款”等诱导性信息,实际上是诈骗分子冒用官方名义进行的钓鱼行为。真实的、合法的花呗服务仅存在于支付宝官方App内,且绝不会通过非官方渠道要求用户进行转账或提供验证码。这种“真假之辨”并非针对平台本身,而是针对那些利用平台知名度进行非法敛财的外部恶意攻击。
法律的合法性并不等同于使用过程中的零风险。对于用户而言,花呗的合法性是确凿的,但其背后的信用成本与违约责任同样是真实且沉重的。这是一种基于契约精神的金融借贷行为,用户在享受便捷支付的同时,必须承担按时还款的法定义务。从深层逻辑来看,讨论花呗的合法性,最终应回归到个人对信用工具的使用边界与风险管理能力上。工具本身是中性的,合规性是其底色,而风险的驾驭权则始终掌握在使用者手中。
相关文章
套花呗背后的真相是什么行为
套花呗,这种行为近年来频繁出现在消费者群体中,尤其以追求短期现金流和资金周转的年轻用户为主。从本质上讲,套花呗是一种利用信用贷款产品进行变相融资的行为,它巧妙地绕过了银行传统的信贷审核流程,使得个人可...
携程拿去花为何无法购买火车票?
近来,不少用户反映在使用“携程拿去花”这一信用支付工具购买火车票时遇到问题,订单显示无法完成。这背后实际上涉及到了多个因素。 首先,必须明确的是,“携程拿去花”是由携程集团推出的一种信用支付产品,并...
白条关闭步骤与注意事项
白条作为一种便捷的信用支付工具,在现代生活中扮演着越来越重要的角色。然而,随着人们对个人财务管理的关注度提升,越来越多的人开始思考如何关闭或注销白条服务。这种选择并非简单的行为决策,而是涉及个人消费习...
美团买药怎么便宜
首先,想要通过美团买药实现“便宜”的目标,可以从几个角度着手。第一种方法是利用平台的优惠活动和促销政策。美团经常推出各种买药优惠券、满减活动以及限时折扣,关注这些活动可以有效节省开支。例如,在药品分类...
六期变12期,解锁消费新方式
鹿优选的六期改12期策略,本质上是对用户决策周期的精准捕捉。当消费行为从即时满足转向长期规划时,分期方案的延展性成为关键变量。数据显示,延长至12期可使用户决策时间延长37%,这与消费心理中的"承诺延...
分期乐购物额度变现:提现攻略详解
分期乐的购物额度提现机制本质上是信用额度的变现路径设计。平台通过用户消费行为积累的信用评分,将额度转化为可支配的现金价值。这种转化并非简单的资金划拨,而是依托于分期乐的风控模型,将额度拆解为可循环使用...