识别套现商家并处理异常订单策略
网店套现行为往往通过异常订单模式暴露端倪,例如短时间内高频下单、收货地址重复或使用虚拟支付工具。这类交易通常伴随商品未实际流转,商家需重点核查物流信息与买家行为的匹配度。平台数据监控系统可通过分析订单转化率、退货率与用户历史行为的关联性,识别出潜在套现账户。值得注意的是,部分套现者会利用新注册账号或短期租赁账号规避检测,这要求商家建立动态风险评分模型,将订单金额、支付方式、设备指纹等多维数据纳入评估体系。
取消异常订单需在合规框架内操作,直接删除订单可能触发平台风控机制。有效策略包括通过客服系统发起协商退款,以"商品质量问题"或"信息填写错误"等合理理由促成订单取消。关键在于保留完整证据链,如聊天记录、物流异常证明及交易凭证。部分商家采用"阶梯式退款"策略,先部分退款观察用户反应,再视情况推进全额取消。此过程需注意避免与用户产生激烈争执,以免被认定为恶意投诉。
套现行为对电商平台的伤害远超表面损失,其引发的虚假流量会扭曲商品排名算法,导致优质商家被埋没。平台方需建立多层级防护体系,既包括实时拦截高风险订单的技术手段,也需完善商家教育机制。例如通过数据分析报告向商家揭示套现模式特征,指导其识别异常行为。同时应强化与支付机构的数据联动,对频繁出现异常支付的账户实施资金流动监控,从源头遏制套现链条。
面对日益隐蔽的套现手段,商家需构建主动防御体系。可引入AI驱动的订单风险评估系统,对交易全流程进行实时扫描,重点监测订单生成与支付间隔、收货地址与支付IP的地理关联性等指标。当系统识别出高风险订单时,应触发预警机制并自动冻结订单,由人工团队进行二次核查。这种技术与人工结合的模式既能提升拦截效率,又能减少误伤正常交易的可能,形成可持续的风控闭环。
相关文章
拿去花额度提现遇到问题怎么办
面对“拿去花额度怎么提现取不出来”的问题,用户常常感到困惑和无助。这不仅仅是一个技术操作上的难题,更深层次地反映了平台规则的复杂性和用户的权益保护意识不足。当发现自己的现金贷服务提供的临时额度无法顺利...
套出来了 取不出来了
“微信分付套出来 取不出来了”这句话,早已在社交圈中形成了一种普遍存在的现象,它不仅仅是现象,更映射出当下社会经济环境和人际关系结构的深层问题。它并非简单地指代“借钱不还”,而是涉及信用崩盘、信任瓦解...
拿去花取现多久到账?套现有限次
近日,关于“拿去花取现要多久 套现一次”的话题引起了广泛关注。作为一款消费金融产品,“拿去花”主要为用户提供现金提取服务以满足紧急需求或短期资金周转。然而,用户在实际操作中往往对这一过程的流程和时间感...
如何巧妙一次性还清拿去花贷款
一次性还清拿去花债务的核心逻辑在于突破传统分期还款的利息陷阱。平台通过将贷款拆分为多期,利用时间价值原理将资金成本分散至各期,形成隐性利率优势。当用户选择全额提前结清时,实质上是在终止这种时间价值的累...
得物分期商家套现?平台如何防范
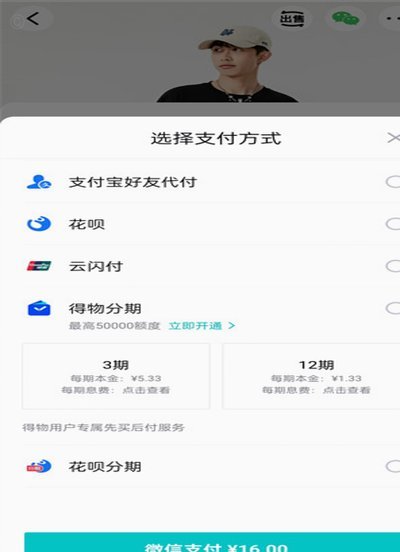
得物分期服务的本质是平台与第三方支付机构合作的信用消费模式,商家在此过程中主要承担商品交付与交易验证的职责。套现行为通常指通过虚构交易或篡改交易数据实现资金非法转移,此类操作在得物的风控体系中属于高风...
花呗换现金算套现吗?解析其风险与本质
支付平台赋予用户的信用额度,本质上是一种为特定消费场景设计的“未来消费承诺”。当用户将这种用于购买商品服务的信用工具,强行转化为即时的、非消费性质的流动现金时,其行为的性质便开始脱离原始设计轨道。从财...