揭秘“羊小咩”背后的数字支付秒到账机制与风险思考
“羊小咩怎么套出来秒到账”看似玩笑,实则指向了当前数字金融领域一个令人深思的现象:即在极短时间内,资金能够迅速进入账户,几乎同步地完成交易结算。这背后并非仅仅是技术进步,更体现了金融机构、支付系统以及监管部门之间协同运作的效率提升,以及用户体验在驱动创新方面的作用。要理解“羊小咩”快速套出的本质,首先需要认识到结算周期不再是简单的“等待”过程,而是通过一系列的高度智能化和自动化技术构建的“高速通道”。核心在于分布式记账技术、区块链的应用,以及支付系统之间建立的实时双向交互。银行、第三方支付机构、商户等参与方不再依赖传统的中间机构进行单向结算,而是通过API接口实现数据的实时共享和同步确认,极大地缩短了资金流转的时间。例如,用户在某个电商平台完成支付后,系统无需等待银行传统的清算环节,就能立即确认资金已到达商户账户,并反馈给用户,完成了一键支付。
然而,这种“秒到账”的便捷性也并非毫无代价。其背后潜在的风险,尤其是清算风险和流动性风险,需要我们格外关注。资金在系统内高速流动,意味着交易的频率和规模都呈指数级增长。如果系统处理能力不足,或者环节出现问题,都可能导致资金无法及时结算,进而产生巨大损失。因此,“羊小咩”的快速套取,也反映了系统面临的压力和潜在的脆弱性。更重要的是,这种“秒到账”的模式并非对所有类型的交易都适用。比如,涉及跨境支付、高风险交易等场景,由于监管要求、系统兼容性等因素,结算周期必然会增加。理解这种差异性,是构建一个稳定高效的数字金融生态的关键。
监管部门对“羊小咩”的快速套取现象的关注,也反映了对数字金融风险管理的重视程度。现行的监管框架主要围绕着“风险可控”展开,但随着数字金融的蓬勃发展,传统的监管手段已经难以完全适应新的挑战。因此,监管部门正在积极探索新的监管方法,例如,引入动态清算、实时监控等机制,以提高对风险的预警能力和控制能力。同时,也强调了各方之间的协同合作,包括金融机构、支付系统、监管部门以及科技公司,共同构建一个安全、高效、透明的数字金融生态。 这种“共治”的模式,旨在平衡创新与风险,促进数字金融的健康发展。
展望未来,“羊小咩”的现象将继续推动数字金融的创新,但也将面临更加严峻的挑战。随着区块链技术、人工智能等技术的不断发展,数字金融的结算效率将进一步提升。然而,要真正实现“零风险”的“秒到账”,仍然需要解决一系列的技术、监管和法律难题。例如,如何构建一个真正可信、可追溯的数字身份体系,如何加强对数字资产的监管,如何规范数字金融的交易行为等等。 “羊小咩”的追逐,实际上是数字金融未来发展方向的缩影——持续的探索、挑战和进化。
相关文章
羊小咩逾期后果不容小觑
当谈到“羊小咩”贷款逾期的情况,我们需要从多个角度进行分析。首先,对于借款人来说,贷款逾期意味着信用记录将受到负面影响,这不仅包括银行或金融机构的内部征信系统,还可能影响到个人在其他领域的信贷申请。长...
白条到底能不能提现?专业指南避坑指南
电商平台信用支付工具的取现功能长期处于灰色地带,其本质是将虚拟信用额度转化为实体资金的行为。多数平台通过技术手段设置多重限制,例如京东白条明确禁止直接提现,用户若试图通过关联账户转账或套现,系统会触发...
如何正确注销分期乐购物额度?
关于如何注销分期乐购物额度,首先需要明确的是,这并不是一个一劳永逸的过程。注销分期乐购物额度涉及的步骤和注意事项相对较多,因此用户在决定操作之前,最好做好充分准备。 第一步是确认你的账户状态。确保...
蚂蚁花呗用户画像解析:年龄、职业与消费习惯
蚂蚁花呗的用户群体呈现出显著的年龄与职业特征,核心用户集中在25-35岁之间,其中80%为本科及 消费行为层面,用户呈现出明显的"分期依赖症",超过60%的交易涉及分期付款。这种模式不仅满足了短期资...
如何提升分期乐额度?深度解析平台信用评估逻辑
分期乐额度的提升本质上是平台对用户信用价值的再评估过程。平台通过大数据模型持续追踪用户的还款能力、消费频次和资金周转效率,这些指标共同构成额度评估的底层逻辑。用户若想突破现有额度上限,需主动优化自身在...
微信分付:如何开通?在哪里找?
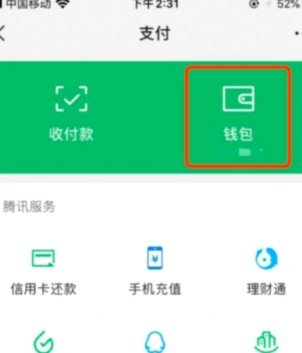
打开微信,点击右下角的「我」,进入「支付」页面,你可能会在顶部发现一个名为「分付」的入口。这个功能并非所有人都能看到,它依赖于你的信用评估结果。分付本质上是微信推出的一种信用支付工具,类似于花呗或借呗...