商家套现暗战:揭秘隐蔽的金融陷阱
“商家套现”这个现象,在商业生态系统中已经演变出一种复杂的模式,它并非单一的欺诈行为,而是一种披着合法商业外衣的、高度隐蔽的风险转移和利润最大化机制。从最初的简单转账,到如今复杂的链条式运作,其核心逻辑依然围绕着利用他人资金,获取低成本或零成本的收益。这种套路并非仅限于小作坊,也渗透到一些看似正规的电商平台和供应链金融机构之中。本质上,这些行为是利用了市场流动性的同时,暗中操纵信息不对称,将风险转移到普通消费者、中小企业以及缺乏专业风险评估能力的金融机构身上。更令人担忧的是,其背后往往隐藏着洗钱、逃税等更深层次的犯罪活动,通过频繁的资金流转,模糊了资金的来源和用途,对金融监管体系构成了巨大的挑战。成功的“套现”行为,依赖于对目标对象的精准把握——往往是那些资金实力较强,风险意识薄弱,且缺乏有效合规体系的商家。
“套现”的运作模式,在很大程度上依赖于对社会信用体系的破坏和对信息流的操控。通常,“套现”者会先通过虚假交易、伪装的身份、或者利用低价竞拍等手段,从投资者那里获取资金。这些资金随后被用于购买商品,或者进行投资,最终通过“套现”的方式,将资金转移到自己控制的账户,并从中牟利。这种模式的关键在于,投资者往往无法真正追踪资金的流向,无法验证交易的真实性。同时,“套现”者会利用各种工具,如虚假身份、伪造凭证、以及社交媒体上的信息传播,来迷惑监管部门和消费者,营造一种“合法合规”的假象。更值得注意的是,“套现”者往往会搭建一个看似正常的交易网络,吸引大量潜在的投资者参与,从而形成一种“羊群效应”,让投资者更难发现其中的风险。
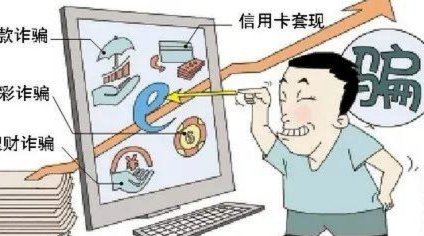
要理解“商家套现”的危害,需要从更广阔的视角去审视它所涉及的产业链条。它不仅仅是商家之间的一场交易,更是一个庞大的信息、资金、物流网络交织在一起的复杂生态系统。那些参与其中的平台、金融机构、物流公司、以及甚至包括一些技术服务商,都在不知不觉中为“套现”提供了便利条件。例如,一些电商平台为了追求流量和GMV,往往会放松对商家的审核,或者为了鼓励交易而提供过高的贷款利率,从而为“套现”者提供了更多的机会。同样,一些金融机构为了追求利润,也可能会忽视对商家的风险评估,或者进行盲目扩张,导致资金的流动性过大,为“套现”者提供了可乘之机。因此,防范“套现”的关键,在于打破这种复杂的生态系统,加强监管,提升平台的合规意识,并对投资者进行风险教育。
应对“商家套现”的挑战,需要构建多层次的防范机制。首先,政府层面应该加强对金融市场的监管,完善风险评估体系,建立健全的信用监管机制,打击洗钱和逃税等违法犯罪活动。其次,电商平台应该建立完善的商家资质审核制度,加强对交易信息的监控,及时发现和处理违规行为。同时,平台还应该积极开展投资者风险教育,提高投资者的风险意识,引导投资者理性投资。此外,金融机构也应该加强对商家的风险评估,建立健全的贷后管理机制,避免资金过度集中,防范“套现”风险。最后,投资者自身也应该提高警惕,加强对交易信息的核实,选择信誉良好的商家和平台,避免盲目投资,保护自身的合法权益。 最终,遏制“套现”的蔓延,需要全社会共同努力,形成合规、透明、健康的商业环境。
相关文章
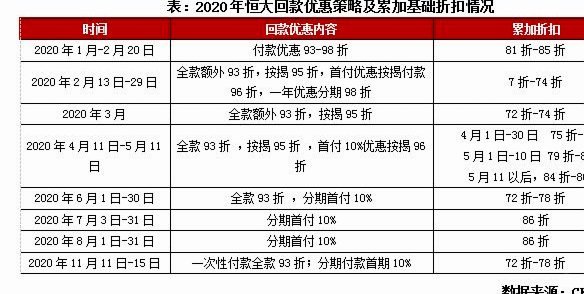
得物分期:你的信用,决定一切
分期付款的本质,从来都不是一个简单的“能不能花钱”的问题,而是一个复杂的、系统级的信用风险评估过程。当用户在得物进行高价值商品的购买,并选择分期付款时,实际背书的信用主体和风控模型,首先跳脱了平台的属...
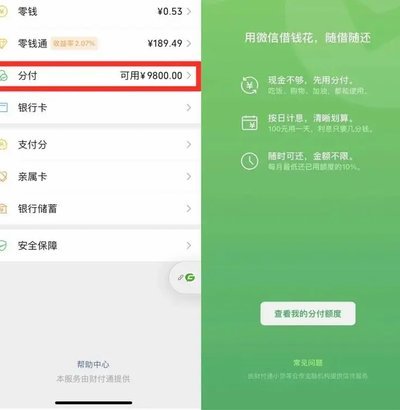
微信分期付款:开通全攻略
微信分期付款,在改变消费习惯的同时,也悄然改变了商家运营模式。这套系统并非简单的“分期”功能,它背后蕴含着复杂的信用评估、风险控制以及支付链路优化。要真正理解“怎么开”,需要超越简单的流程讲解,深入到...
六期变12期,解锁消费新方式
鹿优选的六期改12期策略,本质上是对用户决策周期的精准捕捉。当消费行为从即时满足转向长期规划时,分期方案的延展性成为关键变量。数据显示,延长至12期可使用户决策时间延长37%,这与消费心理中的"承诺延...
微信分付:如何开通?在哪里找?
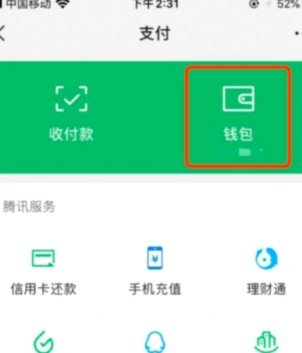
打开微信,点击右下角的「我」,进入「支付」页面,你可能会在顶部发现一个名为「分付」的入口。这个功能并非所有人都能看到,它依赖于你的信用评估结果。分付本质上是微信推出的一种信用支付工具,类似于花呗或借呗...
花呗“套钱”:信任危机背后
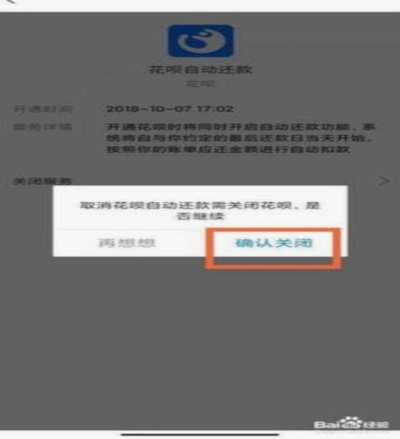
“花呗套钱”这个说法,在过去几年中,不仅仅是消费者在遭遇逾期风波时使用的词汇,更体现了一种深层次的信任危机和商业模式的转变。最初,花呗的吸引力在于其“先消费后付款”的模式,解决了传统信用卡无法解决的“...
美团月付如何取现
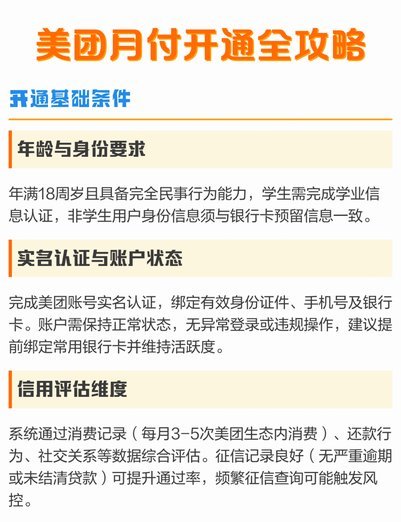
美团月付的取现机制并非一成不变,而是围绕着账户余额、消费行为以及用户等级等多个维度进行动态调整。理解其运作逻辑,并掌握相应的策略,才能最大化资金回流的效率。早期美团月付的设计目标是鼓励用户频繁消费,从...