羊小咩取现受限背后的合规考量
任何涉及到金融限额和取现限制的问题,绝非简单的“系统故障”可以概括。从系统层面拆解“羊小咩取现额度无法使用”这一现象,我们必须跳脱出用户视角的单纯抱怨,深入探究其背后的风控模型与合规逻辑。本质上,当一个额度看似可用却无法兑现时,其指向的并非是技术层面的阻塞,而是处于一个多重维度的系统拦截点。这套机制由反欺诈模型、反洗钱(AML)合规要求,以及平台自身维护运营成本的需要共同支撑。这里的核心逻辑是:系统检测到的风险等级已超过了其预设的安全阈值,从而自动触发了最严格的隔离机制,目的就是将潜在的风险敞口最小化。理解这一限制,就必须将其视为一个高度复杂的、持续运行的、旨在保护平台和用户双方利益的电子金融屏障。
深入剖析其合规层面,额度的限制往往是平台对KYC(了解你的客户)和资金流向的强制性要求体现。一个看似可以无限制刷取的“额度”,一旦触及了监管对于交易行为频率、资金来源或地域限制的红线,其可用的状态就会立刻失效。这些限制并非单向的,而是遵循跨境资金流动、反洗钱指引和所在司法管辖区的金融准则。平台方作为金融参与者,必须在制度层面承担起严格的尽职调查责任。因此,取现额度被阻止,极大概率是由于其交易行为链条的某个环节,未能提供足够的、可追溯的合规证明。这反映了现代金融系统对交易透明度的极高要求,任何绕过程序流程的行为,都会在最上层的监管防火墙得到坚决阻断。
再从用户行为经济学和平台运营设计角度审视,无法使用的“取现额度”本身可能是一种高级的、误导性的用户心智陷阱。平台的设计初衷往往是促成循环交易,而非完成一次性退出。它通过设立看似随时可用的“额度”,构建了一种持续的交易惯性,诱导用户进行二次投入,从而使其持续消耗平台的服务和虚拟资产。用户焦点集中在“如何用掉”这个额度上,而忽略了平台运营规则对资金本质属性——也就是其盈利或留存机制——的深度绑定。真正的限制,往往不是技术上的“卡住”,而是商业模型上对用户资金循环路径的持续引导。
更核心的机制在于交易风险模型的实时判定。任何一个成熟的交易平台,其底层都运行着一套实时的行为画像和风险评分系统。当你试图通过某笔交易提取额度时,系统并不会简单地判断金额是否过大,而是综合评估你的行为模式是否与“正常、低风险用户”的画像匹配。例如,过快的资金周转、频繁地使用高额杠杆、或者资金来源存在地域跳跃性,都会使你的风险分值瞬间飙升。一旦风险分值过高,系统会直接判定当前账户处于“高风险状态”,此时,所谓的取现额度就会立即被安全模型接管,变相地切断了用户的资金退出路径。
综上所述,探讨“羊小咩取现额度为什么不能用”,我们不能停留在抱怨系统不合理,而必须将其视为一个涉及法律、监管、风控、算法和商业模式的复合系统工程。其无法使用,不是一个孤立的故障代码,而是多重合规边界的一次集中拦截。用户需要具备的是一种批判性的金融思维:永远假设每一笔看似可用的交易额度,背后都隐藏着严格的约束条件和不可见的风险模型权重。只有从这个系统性视角的角度去理解,才能真正洞悉数字金融生态的运行逻辑,避免仅仅沉浸于“额度到账”的表象迷惑中,从而做出更审慎的资金管理决策。
相关文章
得物分期:你的信用,决定一切
分期付款的本质,从来都不是一个简单的“能不能花钱”的问题,而是一个复杂的、系统级的信用风险评估过程。当用户在得物进行高价值商品的购买,并选择分期付款时,实际背书的信用主体和风控模型,首先跳脱了平台的属...
得物平台提现的会计分录与税务处理全解析
得物平台作为新兴的二手交易与潮流电商平台,其运营模式独特,用户通过平台完成交易并可获得积分、优惠券等权益,部分用户选择将平台积分或交易资金提现到绑定的公司账户。针对此类提现行为,公司需依据会计准则进行...
京东白条取现背后的消费新趋势
京东白条取现放款了:从信用支付到消费行为的深层观察 近年来,京东白条作为国内领先的信用支付工具,在消费者中掀起了一股便捷消费的新潮流。随着越来越多的人开始使用京东白条进行购物分期或取现,这一现象不...
2021京东白条怎么提现
京东提现,对于商家来说,第一种方式转账。转账,是基础,直接结算账户入金到银行卡,快捷可靠。第二种红包,商家红包,资金回流转顾客,灵活,第三种优惠券抵扣,促销活动,第四种促销。其他,退货退款,保障权...
微信分付:如何开通?在哪里找?
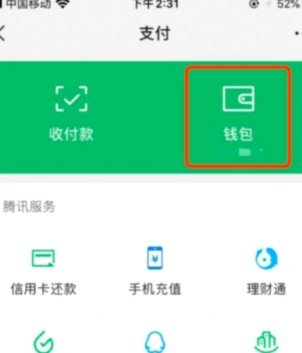
打开微信,点击右下角的「我」,进入「支付」页面,你可能会在顶部发现一个名为「分付」的入口。这个功能并非所有人都能看到,它依赖于你的信用评估结果。分付本质上是微信推出的一种信用支付工具,类似于花呗或借呗...
分期乐额度怎么看?在哪里显示?
在现代购物中,“分期乐”作为一种消费方式,越来越受欢迎。它不仅帮助消费者平衡预算,还为他们提供了更灵活的支付选择。但很多人对“分期乐”中的额度显示机制还不够了解,这可能影响他们的购物体验。 首先,“...