羊小咩购物额度与借款额度的关系
羊小咩的购物额度与借款额度之间并非简单的线性关系,更像是一个复杂算法的输出。羊小咩的风险评估模型并非独立评估这两项,而是将两者视作用户信贷行为的两个侧面,共同反映了用户还款意愿和能力。拥有高额购物额度,并不意味着必然被限制借款额度,反之亦然。购物额度更多地衡量了用户日常消费习惯、资金周转能力以及对平台信任度,而借款额度则更侧重于评估用户应对突发财务压力的潜力。如果用户通过日常购物表现出稳定的消费能力,即便借款需求较高,仍有可能获得相应的额度,因为平台预判其有能力偿还。当然,这需要综合考量其他因素,例如个人信用记录、收入状况等。
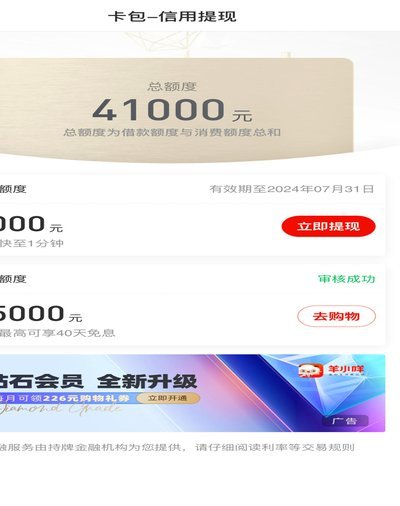
购物额度的授予,本质上是一种对用户消费能力的初步认可,它代表了平台愿意承担的风险范围。如果用户利用购物额度进行过度消费,导致账单长期未还清,负债比例过高,那么平台会对该用户的风险评估做出调整。这种调整可能会直接影响到借款额度,因为高额未还清的购物账单会降低用户的信用评分,使平台认为其承担额外借款的风险过高。因此,虽然购物额度是获取借款额度的一个积极因素,但过度的消费行为反而会成为限制借款额度的重要原因。 平台会密切监控用户的消费行为,并将其纳入持续更新的风险评估模型中。
借款额度的决定,并不仅仅基于购物额度,更考量了用户的整体财务状况。例如,如果用户拥有稳定的工作收入,拥有其他资产,且信用记录良好,即使购物额度较低,仍有可能获得较高的借款额度。这种情况下,平台认为用户拥有足够的偿还能力,愿意承担较高的风险。 相反,如果用户虽然拥有较高的购物额度,但缺乏稳定的收入来源,或者信用记录存在不良记录,那么借款额度可能会受到限制,即便购物额度较高。这体现了平台对用户财务安全性的重视,避免用户因过度借贷而陷入财务困境,也维护了平台的自身风险管理。
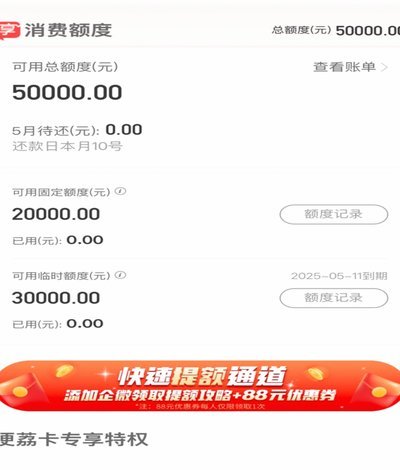
羊小咩的算法并非一成不变,而是会根据用户行为和市场环境进行动态调整。如果用户在过去一段时间内表现出良好的还款行为,即使之前购物额度较高但未完全还清,平台可能会适当提高借款额度,以奖励用户的良好信用。 然而,如果用户出现逾期还款或消费习惯发生改变,那么平台会重新评估用户的风险,并可能降低购物额度和借款额度。这种动态调整机制反映了羊小咩对用户行为的持续观察和风险管理的精细化,也鼓励用户保持良好的消费和还款习惯。 持续维护良好的信用记录是影响这两项额度的关键。
平台对于“健康”消费和借贷行为的定义也在不断演变。最初可能强调购物额度与借款额度的简单关联,但随着数据积累和算法优化,羊小咩更倾向于综合评估用户的风险和潜力,而非简单地将购物额度作为限制借款额度的硬性条件。现在,平台更注重用户还款意愿的衡量,例如用户是否能够按时偿还购物账单、是否有积极主动地管理自己的财务状况。 因此,即使用户没有很高的购物额度,如果表现出负责任的消费和还款习惯,仍有可能获得合理的借款额度。 最终,这两项额度都反映了平台对用户价值的判断。
相关文章
用未来收益提前兑换现金
“拿去花1000套现”这一概念近年来逐渐成为金融领域的一个热点话题,它不仅仅是一种交易模式的创新,更是消费心理与经济行为学的一次深刻洞察。这种模式通过提供预支款项的方式,让消费者可以在未来的某个时间点...
白条用好其实很划算
面对日益丰富的消费场景,许多消费者选择利用白条这种信用支付工具来满足日常购物和大额消费需求。但是,在享受便利的同时,如何巧妙地运用白条功能,使得资金使用更加划算,成为了许多人关注的焦点。 首先,合理...
得物分期:你的信用,决定一切
分期付款的本质,从来都不是一个简单的“能不能花钱”的问题,而是一个复杂的、系统级的信用风险评估过程。当用户在得物进行高价值商品的购买,并选择分期付款时,实际背书的信用主体和风控模型,首先跳脱了平台的属...
便荔卡包套现费不再收费了吗
便荔卡,曾经是国内颇具影响力的支付方式之一,其包套现服务一度成为市场焦点。然而,随着近年来金融行业的变革和监管的趋严,便荔卡包套现收费标准的变化也引发了广泛关注。 尽管官方渠道并未明确宣布“取消”包...
2021分期乐额度提升秘籍:深度解析与实战策略
2021年分期乐购物额度调整并非单一因素驱动,而是一个整合了信用评估、风险控制、市场策略等多重变量的动态调整过程。简单地说,“套法”并非指特定操作,而是指在理解这一调整机制下,通过策略性的行为来最大化...
拿去花提现:资金流转的智慧
### 流动性管理:提现背后的智慧 资金的流动性始终是个人或企业财务健康的核心指标。无论是个人投资者还是小型企业主,对提现效率的追求往往反映了对资金链管理的深度思考。拿去花提现绝招的核心,并非简单的...