分期乐借款后还能贷款吗?
分期乐作为校园分期与消费分期的典型代表,其资金方多为持牌金融机构或银行。当用户通过分期乐完成借款后,系统会同步将该笔交易记录至央行征信系统。这种数据同步机制意味着用户的信用画像已包含分期消费行为,而贷款审批的核心逻辑正是基于征信报告中的负债率、还款记录等维度。值得注意的是,不同贷款产品的审核标准存在显著差异,例如银行房贷对负债率的容忍阈值通常低于消费贷,这种结构性差异直接影响用户在多重借贷场景中的可贷空间。
消费金融产品的风险评估模型往往更侧重于用户的行为特征而非单纯负债规模。分期乐的使用记录可能被转化为"消费能力"或"还款意愿"的间接佐证,尤其在互联网金融平台的风控体系中,这类数据常被用于构建用户画像。但需警惕的是,当用户同时持有多个分期账户时,系统可能通过算法推断其资金链压力,这种风险预警机制可能触发贷款审批的自动拦截。因此,分期乐的使用频率与金额规模,实质上构成了影响贷款通过率的隐性变量。
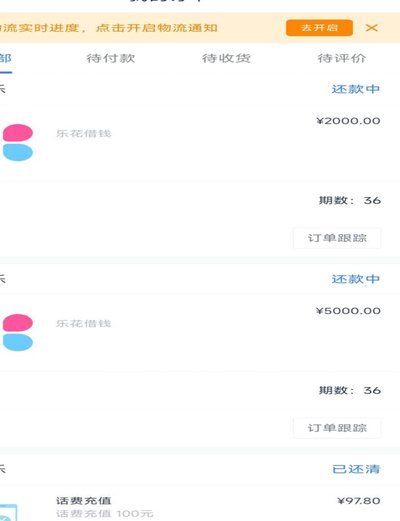
在金融监管趋严的背景下,持牌机构对用户负债的监控呈现精细化趋势。分期乐的借款行为可能被纳入"综合授信"的评估范畴,当用户申请其他贷款时,系统会自动计算其现有负债与新增贷款的总和是否超过监管红线。这种动态监控机制使得分期乐的借款额度与贷款申请存在隐性关联,尤其在用户存在多头借贷的情况下,系统可能通过风险预警模型主动限制贷款通过概率。
用户行为对贷款资质的影响具有显著的路径依赖特征。按时还款形成的良好信用记录可能增强贷款审批的通过率,而逾期记录则可能触发负面信用标签。值得注意的是,分期乐的使用频率与还款稳定性,会直接影响征信报告中的"负债结构"指标,这一指标在银行贷款审批中具有重要权重。当用户存在多个分期账户时,系统可能通过负债结构分析推断其资金流动性风险,这种风险评估逻辑可能成为贷款审批的决定性因素。
在金融产品同质化加剧的市场环境中,用户需要建立更精细化的负债管理意识。分期乐的借款行为本质上构成了个人信用资产的一部分,其使用模式直接影响贷款资质的评估结果。建议用户通过合理规划消费节奏、优化负债结构等方式,构建更可持续的信用管理体系。同时,应充分理解不同金融机构的风控逻辑差异,避免因分期行为导致的贷款资质受损。这种主动的负债管理策略,将成为提升金融资源配置效率的关键路径。
相关文章
美团买药如何被利用?揭秘套现的几种常见骗局
**注册虚假账号套现** 注册虚假账号是套现过程中最基础的一环。美团买药允许用户通过手机号注册,但并未对注册者的身份进行严格审核。一些不法分子利用这一漏洞,批量注册大量虚假账号,并通过这些账号进行药...
便荔卡取现:区块链赋能安全支付新体验
随着移动支付的普及,各类创新支付工具层出不穷。在这一背景下,“羊小咩便荔卡取现”作为一种新兴支付手段崭露头角,引起了广泛关注。该服务允许用户通过智能手机进行在线快速、便捷的交易,并可即时提取现金,为用...
哪里能快速借钱解燃眉之急?
当现金流断裂时,应急融资的渠道选择往往决定着危机的走向。信用卡现金分期虽能快速解燃眉之急,但其隐性成本常被忽视。银行端的分期手续费率普遍在1.5%-3%之间,若叠加年化利率计算,实际资金成本可能突破1...
美团月付300取现攻略
美团月付取现300的实质是将信用额度转化为即时资金流,这种操作在消费金融领域属于典型的资源再配置。从资金流动性角度看,300元的取现额度看似微不足道,却能通过时间价值放大其作用。例如将资金投入短期理财...
拿去花取现多久到账?套现有限次
近日,关于“拿去花取现要多久 套现一次”的话题引起了广泛关注。作为一款消费金融产品,“拿去花”主要为用户提供现金提取服务以满足紧急需求或短期资金周转。然而,用户在实际操作中往往对这一过程的流程和时间感...
解析花呗套现软件的运作原理及其背后的安全风险
花呗套现,这个话题在互联网金融领域一直存在争议,并且其运作方式也伴随着潜在的风险。要探讨“套现花呗平台有哪些软件”,需要深入理解花呗的底层逻辑以及各类套现工具的运作模式。单纯列举软件名称并不能提供实质...