花呗即时借款服务解析
近年来,数字支付工具的快速发展为消费行为带来了前所未有的便利。花呗“现”作为阿里巴巴旗下蚂蚁集团推出的一款即时消费金融服务,自上线以来就备受关注。它以“先享后付”的模式,在很大程度上改变了消费者的购物习惯和日常消费方式。
从功能特性来看,“花呗 现”能够提供即时的现金借款服务,用户只需通过支付宝或相关App申请并获得信用额度后,即可在需要时快速提取资金。这一产品不仅解决了消费者临时急需用钱的问题,也为商家带来了更多的潜在客户。与此同时,“花呗 现”的推出还进一步丰富了金融市场的工具箱,为中小企业和个人提供了灵活的融资途径。
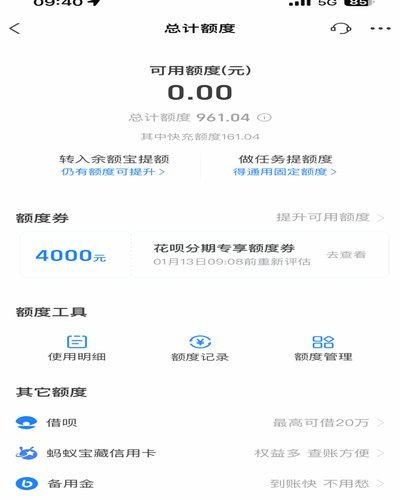
然而,在享受“花呗 现”带来的便捷的同时,用户也需要关注其可能产生的风险和挑战。过度依赖此类金融服务可能导致债务累积,进而影响个人信用记录。因此,合理规划消费行为、树立正确的金钱观显得尤为重要。“花呗 现”的健康发展需要平台与用户的共同努力,共同构建一个健康稳定的金融生态环境。
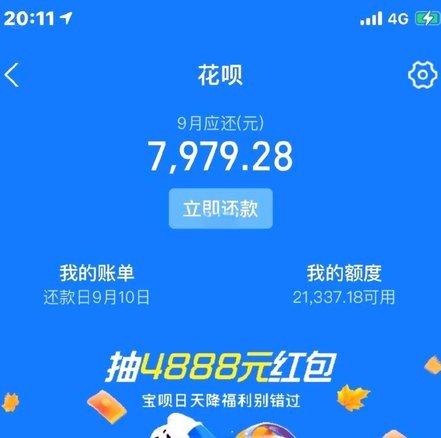
随着数字技术的不断进步,“花呗 现”作为一款创新性的金融科技产品,将继续面临新的机遇和挑战。如何在推动消费升级的同时,保障用户权益、促进普惠金融发展,将是其未来发展的关键所在。
相关文章
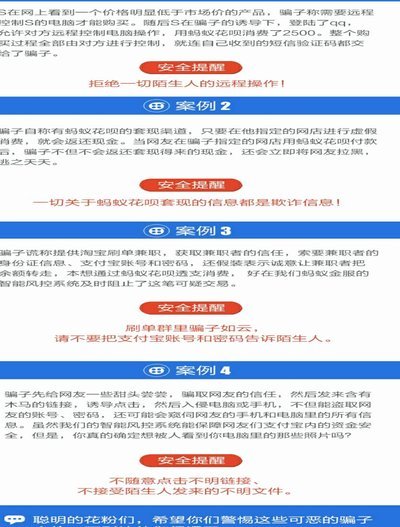
套现花呗手续费与安全问题探究
套现花呗,表面上看是利用额度快速获得现金,但实则是一个风险和成本交织的灰色地带。手续费问题看似简单,但隐藏着平台、第三方以及个人之间的利益博弈。部分平台或中间人宣称免手续费,但却通过其他方式如加高利率...
优化得物购物额度:科学预算管理与资金调配策略
在现代商业环境中,如何有效管理“得物购物额度”成为企业运营和财务管理中的一个核心课题。这一问题不仅关系到资金使用效率,也直接影响着企业的成本控制能力。首先,明确“得物购物”的具体用途是关键。需要区分“...
套出来了 取不出来了
“微信分付套出来 取不出来了”这句话,早已在社交圈中形成了一种普遍存在的现象,它不仅仅是现象,更映射出当下社会经济环境和人际关系结构的深层问题。它并非简单地指代“借钱不还”,而是涉及信用崩盘、信任瓦解...
花呗套现风险与理性消费指南
花呗,作为支付宝旗下的一款消费金融产品,确实便捷了很多人生活中的支付方式。但它的便利也常常成为一些人钻营的工具。想套取花呗,其实不单纯是一个技术问题,更像是一种社会现象反映。 那些追求“快速获取资金...
美团月付300取现攻略
美团月付取现300的实质是将信用额度转化为即时资金流,这种操作在消费金融领域属于典型的资源再配置。从资金流动性角度看,300元的取现额度看似微不足道,却能通过时间价值放大其作用。例如将资金投入短期理财...
技术承诺与现实为何总是差那么一步
技术承诺与现实落差:为何“却用不了”成为常态? 当科技产品宣传手册上描绘着完美的使用场景,用户却在实际操作中频频碰壁,这种体验令人沮丧。技术承诺往往建立在理想化的假设之上,而现实使用环境复杂多变,导...