花呗电话提醒如何关闭
频繁的电话提醒本质上是金融风险控制逻辑对用户体验的一种强行介入。在花呗的自动化预警体系中,这类提醒往往伴随着逾期风险的上升,其逻辑并非单纯的营销推送,而是基于信用评估模型在特定阈值触发后的“压力测试”。这种高频次的声学干扰,虽然在金融机构看来是降低坏账率的必要手段,但在用户侧却构成了数字生活中的一种“噪音污染”。这种通知逻辑反映了算法在处理风险预警时,由于缺乏对用户分级管理的灵活性,导致了技术刚性与用户隐私边界之间的摩擦。
若要寻找关闭路径,首先需深入支付宝的底层配置逻辑。用户进入“花呗”主界面后,不应仅仅停留在账单查询层面,而应聚焦于右上角的“设置”或“个人中心”入口。在随后的“消息通知”或“服务设置”二级菜单中,可以通过关闭“通知提醒”权限,来抑制基于应用内推送(Push)和短信形式的非即时提醒。然而,这种操作的局限性在于,它仅能阻断属于“告知性”范畴的提醒,对于那些已经触发了风控阈值、由系统自动拨出的语音呼叫,单纯通过界面的权限管理往往难以实现彻底的静默。
我们需要深刻理解两种截然不同的提醒逻辑:一种是属于“服务性通知”,如账单生成、额度变动等,这类通知具备较高的可控性,用户可以通过短信退订或App设置进行拦截;另一种则是属于“风控性预警”,即当账户出现逾期风险信号时,系统会启动高强度的语音提醒逻辑。对于后者,关闭开关的技术难度呈指数级上升,因为这涉及到金融机构的合规义务与风险减损策略。这种差异决定了用户无法通过单纯的软件设置,去抹除由信用风险评估触发的通讯压力,因为其背后的驱动力是信用风险的动态评估。
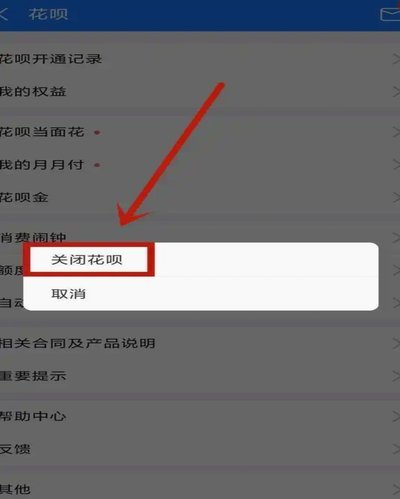
彻底解决电话骚扰的最优解,并非在设置菜单中寻找那个并不存在的“永久静音键”,而是回归到信用管理的本质。当还款行为变得规律且精准,甚至在账单日前提前完成清偿,系统的风险预警权重就会自然下降,从而在逻辑源头上切断了语音提醒的触发条件。与其在繁琐的权限设置中进行徒劳的挣扎,不如通过优化个人的资金周转节奏,来实现真正意义上的“数字静默”。只有掌握了信用的主动权,才能从根本上夺回通讯频率的自主控制权,实现金融工具与个人生活的和谐共存。
相关文章
1000元如何高效套现?
在消费主义浪潮中,"套现"行为的本质是资源再分配的博弈。当1000元现金被转化为可流通资产时,其价值实现路径往往涉及多重中介环节。例如通过电商平台的信用支付体系,用户可将现金转化为虚拟账户余额,再通过...
花呗额度转移的信用游戏
花呗转出的本质是信用额度的再分配,其核心逻辑涉及支付宝生态内的资金流与信用体系重构。当用户将花呗额度转出至其他账户时,实质上是在进行跨主体的信用资源调配。这种操作往往基于双方的信用评级匹配,系统会通过...
微信分付套现:钱被回收吗?
微信分付的本质与套现陷阱 分付功能看似便捷的信贷工具,实则暗藏风险。许多用户误以为这是传统信用卡套现通道,殊不知这是一条法律明令禁止的灰色地带。从产品定位来看,分付本质上是消费信贷工具,而非现金提取...
警惕花呗套现骗局 如何有效投诉
近年来,网络借贷平台的便捷性和灵活性吸引了大量用户,但随之也出现了一些不法分子利用花呗套现平台进行非法活动。所谓“花呗秒套平台”,是指那些声称能够迅速将用户的信用额度转化为现金或用于其他用途的服务,这...
2021分期乐额度提升秘籍:深度解析与实战策略
2021年分期乐购物额度调整并非单一因素驱动,而是一个整合了信用评估、风险控制、市场策略等多重变量的动态调整过程。简单地说,“套法”并非指特定操作,而是指在理解这一调整机制下,通过策略性的行为来最大化...
六期变12期,解锁消费新方式
鹿优选的六期改12期策略,本质上是对用户决策周期的精准捕捉。当消费行为从即时满足转向长期规划时,分期方案的延展性成为关键变量。数据显示,延长至12期可使用户决策时间延长37%,这与消费心理中的"承诺延...