借款无门时,如何通过盘点资产与资源化解资金难题
陷入资金困境时,首要任务是审视自身负债结构而非盲目寻找新金主。传统金融渠道关闭意味着信用透支已达上限,此时若轻信高息网贷平台或所谓“黑口子”,极易陷入以贷养贷的恶性循环。真正的破局思路并非向外挖掘借款路径,而是向内盘点现有流动性资源。许多借款人忽略了信用卡账单分期、亲友周转记录以及历史借贷口碑的可修复性。在紧急时刻,优先接触资金方少但风险低的渠道至关重要,必须警惕那些承诺无条件放款的机构背后隐藏的高额服务费与违约金陷阱。(247)
除了金融体系内的贷款产品,个人持有的实物资产往往被低估利用价值。当现金流断裂时,将闲置车辆、贵重电子产品甚至房屋产权进行短期质押变现是比借新还旧更安全的财务策略。正规典当行或二手交易平台能提供即时资金回笼通道,虽需承担评估损耗与保管成本,但远低于网贷年化利率。这种以物换钱的逻辑转换了借贷性质,从信用负债转变为资产置换。在此过程中,需详细计算处置收益能否覆盖债务本息差额,避免因过度折损导致剩余还款压力不减反增,甚至引发新的违约危机。(246)
非金融层面的资源链接常被忽视,尤其是基于人际信任的互助网络与官方援助政策。家人朋友的短期周转虽无合同约束,但需坦诚沟通风险承受力以免透支情感账户。若因疾病或失业导致经济困难,部分地区的民政部门提供临时救助金、低保申请及公益性岗位信息,这些渠道无需抵押且门槛较低。此外,灵活用工平台的日结结算能替代借款用途解决燃眉之急。关键在于建立清晰的资金使用计划,确保每一分额外资源都用于恢复基本生计能力,而非扩大债务规模。(243)
面对无门可借的僵局,停止借贷行为本身即是止损的关键一步。许多所谓“救急”资金实则是催收陷阱的前奏,继续借钱只会让利息吞噬本金直至失去翻身机会。此时应集中精力寻找增收途径,如通过技能培训提升就业竞争力、接取零工项目或变卖非必需品充实现金流储备。财务健康的重建远比填补窟窿来得紧迫,只有先确立稳定的收入来源与信用记录修复方案,未来才能重新获得正规金融机构的信任支持。(246)
最后需明确的是,借不到钱本质是信用评估失败后的正常市场反馈。试图绕过风控强行借款只会加速金融黑名单的生成,导致彻底失去融资资格。理性的应对方式包括制定债务重组计划与协商延期还款方案,避免被高利贷逼上门。长远来看,建立健康的现金流管理机制比寻找特殊放款渠道更为重要。当你能通过劳动创造正向价值时,外界的资金支持自然会随之而来。因此不应执着于寻找不确定的借款机会,而应优先修复个人信用状况。(245)
相关文章
揭秘拼多多额度套用背后的真相
近年来,"套用拼多多额度"的现象逐渐浮出水面,引发了广泛关注。这种行为的本质是通过技术手段绕过平台的限制机制,从而实现对优惠额度的滥用。从表面上看,这似乎是一种薅羊毛的行为,但背后涉及到的技术门槛、商...
花呗收款码如何获取和使用
在数字化支付时代,花呗作为蚂蚁集团推出的一款信用支付工具,受到了广泛欢迎。很多人 要套花呗码,首先需要注册并激活花呗收款功能。在支付宝App中,进入“商家中心”,选择“收款码”,通过实名认证和设置收...
花呗套钱,为何屡禁不止?
“花呗套钱”现象的兴起,并非单纯的金融知识缺失,而是多重社会经济压力下的产物。它本质上是一种利用花呗的信用额度与银行卡之间的资金流动,以获取短期利益的行为。核心手段往往围绕着“借花呗资金→提现至银行卡...
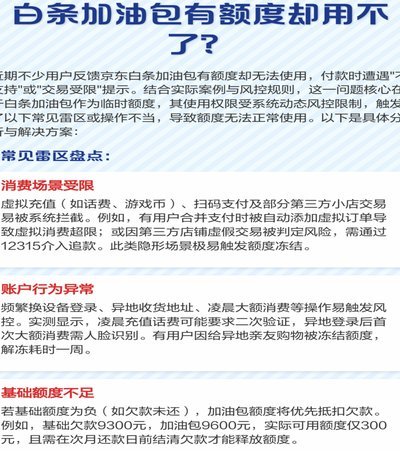
白条加油额度使用背后的信用陷阱
白条里的加油额度,表面上看是一种消费返现,实际上却是一场精心设计的信用绑定。它利用用户对折扣的即时渴望,将短期利益与长期信用记录挂钩。这种机制的精妙之处在于,它让消费行为变得具有欺骗性——用户在享受优...
蚂蚁花呗用户画像解析:年龄、职业与消费习惯
蚂蚁花呗的用户群体呈现出显著的年龄与职业特征,核心用户集中在25-35岁之间,其中80%为本科及 消费行为层面,用户呈现出明显的"分期依赖症",超过60%的交易涉及分期付款。这种模式不仅满足了短期资...
微信分付套现:钱被回收吗?
微信分付的本质与套现陷阱 分付功能看似便捷的信贷工具,实则暗藏风险。许多用户误以为这是传统信用卡套现通道,殊不知这是一条法律明令禁止的灰色地带。从产品定位来看,分付本质上是消费信贷工具,而非现金提取...