携程积分兑换现金构建商家生态
携程“拿去花取现”商家模式,从表面看,是平台为用户提供更便捷的消费方式,让用户能够将积分兑换成现金,进行线下消费。然而,其背后的商业逻辑远比单纯的服务更加复杂。携程通过这种模式,实质上在构建一个庞大的生态圈。一方面,它吸引了更多用户参与到平台体系中来,提升用户粘性;另一方面,它也为商家提供了更多的流量和潜在客户群体。
拿去花取现的本质是积分兑换,这与传统的优惠券、打折促销活动有着显著区别。优惠券依赖于特定商品或服务,而积分则具有更广泛的适用范围,能够覆盖平台上的多种产品和服务。这意味着携程可以利用积分来引导用户消费,将他们从单纯的交易行为引向长期价值的积累。商家也能够通过积分体系吸引更多用户,并根据用户的消费行为精准化营销,提升转化率。
这种模式的成功依赖于一个完善的生态圈支撑。首先,平台需要提供足够的商品和服务供用户兑换;其次,商家需要积极参与进来,提供优质的产品和服务;最后,用户需要形成良好的消费习惯,将积分作为一种长期价值进行积累和使用。携程通过构建这样的生态圈,实现了用户的粘性和商家的共赢。
然而,这种模式也面临着一些挑战。例如,如何保证积分体系的公平性?如何避免过度依赖积分而影响到用户真实的消费体验?这些问题都需要携程积极探索解决方案,才能确保“拿去花取现”模式能够长期健康发展。
相关文章
分付额度变现技巧指南
“分付额度怎么套出现金 平台的钱”这个话题,实际上是在探讨如何最大化利用金融平台的杠杆效应,将平台的信用额度转化为实际的资金流动。这绝不仅仅是简单的“借钱”,而是需要深入理解平台运作模式、自身的风险承...
白条的金融变现逻辑:如何实现资产结构优化
白条本质上并非简单的欠款凭证,它代表的是一套复杂的、具有金融属性的“递延消费权”。其变现的深度逻辑,绝非简单地将一张凭证兑换成现金。核心在于识别白条背后的结构性价值——即零售场景和消费者购买力的捆绑证...
分期乐:深耕校园消费金融平台
分期乐的核心逻辑在于将校园消费场景与金融工具进行深度耦合,其本质是消费金融领域的垂直细分平台。通过与高校建立数据共享机制,平台能够精准捕捉学生群体的消费行为特征,构建起基于场景的信用评估模型。这种模式...
得物分期:你的信用,决定一切
分期付款的本质,从来都不是一个简单的“能不能花钱”的问题,而是一个复杂的、系统级的信用风险评估过程。当用户在得物进行高价值商品的购买,并选择分期付款时,实际背书的信用主体和风控模型,首先跳脱了平台的属...
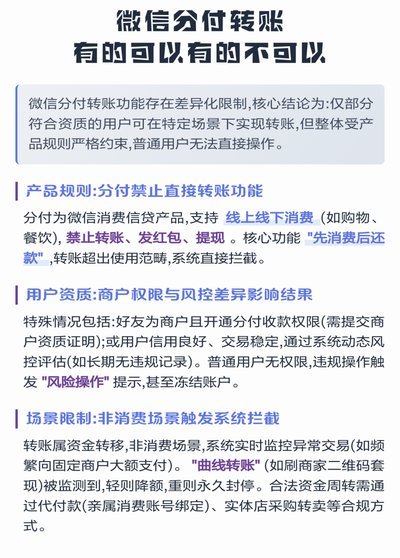
微信分付能提现吗?操作方法揭秘
微信分付,作为一种新型的信用支付工具,在当前消费市场中引起了广泛的关注。它的出现不仅为用户提供了更便捷的支付方式,同时也带来了一个问题:是否可以通过特定的操作手段将“分付”账户中的资金转换成现金?从理...
分期乐额度怎么看?在哪里显示?
在现代购物中,“分期乐”作为一种消费方式,越来越受欢迎。它不仅帮助消费者平衡预算,还为他们提供了更灵活的支付选择。但很多人对“分期乐”中的额度显示机制还不够了解,这可能影响他们的购物体验。 首先,“...