医保套药:划算还是欺诈?
药品定价机制与医保套现的灰色地带往往存在微妙的平衡,这种平衡点的寻找涉及复杂的利益博弈。部分医疗机构或个人通过虚开处方、重复开药等方式套取医保资金,实质是将药品的医保支付额度作为可操作的资源进行变现。...
网贷盈利之道:数据、风控与生态重塑
网贷平台的核心盈利逻辑建立在风险定价与资金流转的双重机制上。通过大数据风控系统对借款人信用进行精准评估,平台能构建差异化的利率梯度。优质借款人可获得低息贷款,而高风险用户则面临更高利率,这种分层定价策...
为什么我的分期乐额度借不出来?人工客服或许能帮你!
分期乐平台显示用户具备借款额度却无法实际支用资金,这一现象背后往往涉及多重系统机制与风控逻辑的交互。平台在授信审批阶段已通过大数据模型完成初步评估,但实际放款环节仍需触发多重验证条件,例如实时征信查询...
如何通过白条借出现金
白条现金借款的核心逻辑在于信用额度的转化。用户需通过支付宝APP进入白条页面,选择"现金借款"功能,系统会根据个人信用评分、消费记录及还款能力动态评估可提现额度。值得注意的是,该功能并非传统意义上的提...
微信分付能转给他人吗?
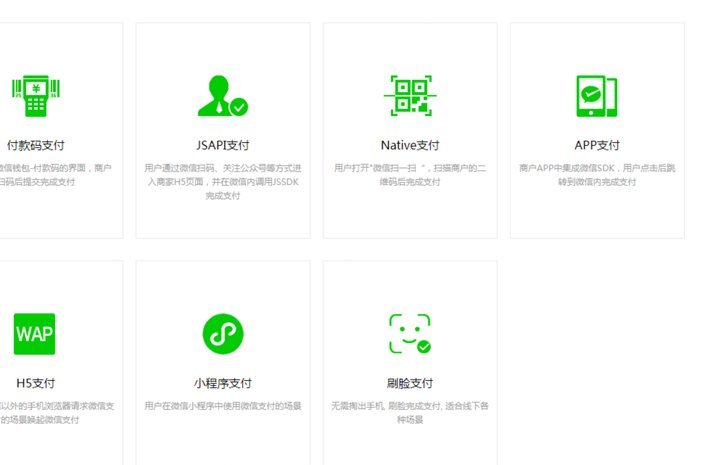
微信分付作为微信支付体系中的信用支付工具,其核心功能在于为用户提供先享后付的消费能力。从技术实现层面看,分付账户与微信零钱、银行卡等资金账户存在明确区分,系统层面并未开放直接转账功能。这种设计既符合金...
携程拿去花哪里可以套现 现金呢
携程积分体系的现金化路径需要突破传统兑换逻辑。当前平台积分主要流向航空舱位、酒店房型及会员权益,但部分用户通过第三方积分交易平台实现价值转化。这类平台通常采用积分折算成人民币的模式,例如1000积分兑...
刷卡多少最合适?
在日常生活中,刷卡作为一种便捷的支付方式被广泛应用。然而,“一次刷多少合适”这个问题并不像我们想象中那么简单,它涉及到个人财务规划、消费习惯以及安全意识等多个层面。 首先,从财务管理的角度来看,合理...
微信分付的钱能转给别人吗?
微信分付作为一种新型的支付方式,旨在为用户提供更加便捷高效的金融服务。然而,在使用过程中,许多人对它的功能范围产生疑问,尤其是关于能否将通过微信分付获得的资金转给个人用户这一问题。实际上,微信分付主要...
微信分付的钱能用吗?使用限制揭秘
微信分付作为微信支付生态中新兴的信用支付工具,其核心功能是为用户提供短期资金周转便利。与传统信用卡或花呗不同,分付的额度通常与用户微信支付的活跃度、社交关系链深度及历史信用记录直接挂钩。这种设计使分付...
拿去花套现风险高商家易察觉
盗取商家“拿去花”服务,进行套现再回收的行为,其隐蔽性并非绝对,商家知晓的可能性相当高。这不仅仅是因为金融机构和商家拥有复杂的数据分析和风控系统,更源于套现行为本身会留下难以忽视的痕迹。例如,当用户将...