分期付款的陷阱:如何看懂消费贷背后的套路?
分期乐的借贷模式本质上是消费主义与金融杠杆的结合体,其核心逻辑在于通过分期付款降低用户的心理门槛。当消费者面对大额商品时,将总价拆解为小额支付单元,会显著削弱对现金流的感知压力。这种设计巧妙利用了行为...
分期乐会员取消续费操作指南
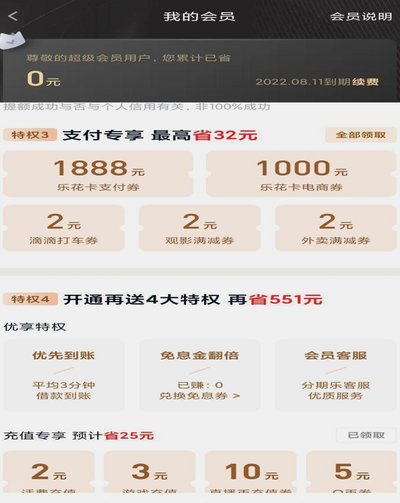
取消分期乐会员续费的过程简单明了,但为了确保用户能够顺利操作并避免可能遇到的困惑和问题,制作一段详尽的教学视频显得尤为必要。首先,打开手机上的分期乐App或微信小程序首页,通过点击右下角的“我的”选项...
分期乐投诉电话:高效搞定你的问题
分期乐作为持牌消费金融平台,其投诉渠道的设置不仅关乎用户权益保障,更映射出平台在风险管控与服务优化层面的成熟度。投诉电话的公开性本身构成了一种透明化承诺,但真正价值在于其背后连接的响应机制。优质平台通...
分期乐的总部在哪里?
分期乐,作为一个以消费分期贷款为主营业务的互联网金融平台,其总部注册地位于浙江省杭州市。然而,将分期乐简单地归类于“浙江省的”却并不完全准确。尽管公司在杭州设立了办公场所,并以此作为运营和管理中心,但...
微信分期手续费怎么算
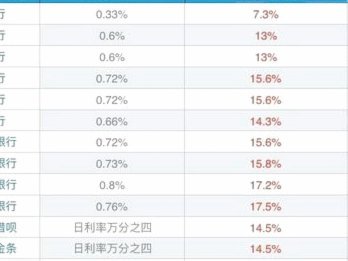
微信分期服务提供了一种灵活的消费模式,消费者可以通过微信支付进行分月还款。然而,这种便利的背后也伴随着额外的成本——手续费。微信分期的手续费计算方式并不单一,而是根据不同的分期期数、贷款金额以及活动类...
京东白条提现真相:手续费与合规
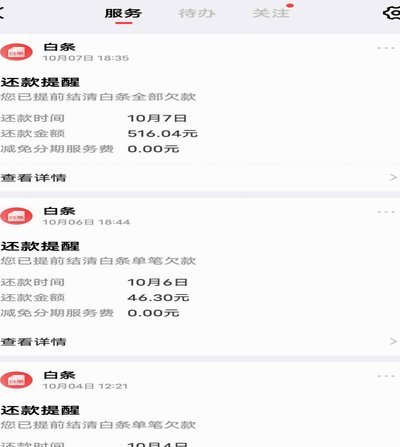
京东白条提现功能的核心逻辑在于其与京东金融账户的绑定关系。用户通过京东白条获得的信用额度本质上是消费信贷产品,其资金流转需遵循金融监管框架。官方渠道的提现操作需通过京东金融APP完成,系统会将额度转换...
如何安全关闭携程钱包
携程钱包作为携程旅行生态中的支付工具,其关闭流程涉及多重系统交互与安全验证。用户在操作前需明确关闭行为对账户状态的影响,例如是否会导致绑定的其他服务(如酒店预订、机票支付)功能受限。实际操作中,关闭流...
分期乐额度为何用不出来?解析三大原因
分期乐额度无法使用的核心矛盾在于授信机制与实际消费场景的错位。平台通过算法模型对用户进行多维评估,包括历史还款记录、负债率、消费频次等参数,最终生成动态授信额度。但用户往往将授信额度等同于可立即使用的...
花呗提现全攻略:最新渠道、费用与风险指南
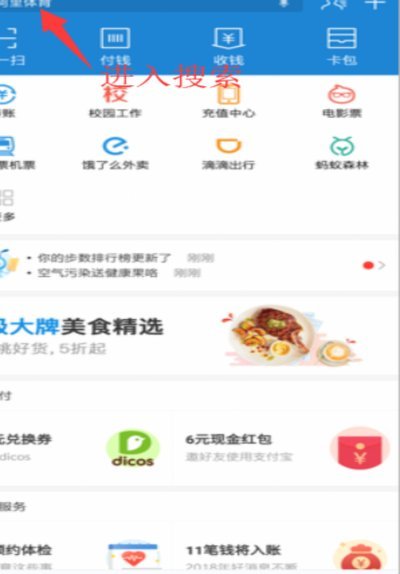
花呗提现的渠道选择,实则反映了用户消费习惯与资金管理理念的转变。最初花呗设计初衷是便捷支付,但随着用户对账单日、额度的精细化运用,以及对闲置额度价值的挖掘,提现需求逐渐凸显。目前主流提现路径包括直接提...
花呗套现手续费能否退还
花呗套现手续费的构成存在多重维度,其核心逻辑源于平台对资金流动的风控机制。第三方支付机构通常会设置阶梯式费率,例如基础费率0.6%-1.5%叠加固定成本,具体数值受交易规模、结算周期及商户资质影响。值...