消费陷阱还是金融新机遇?“好黑”模式下的信用迷思
分期乐好黑的出现,本质上是消费金融领域数据能力与用户需求错位的产物。平台通过高频交易数据构建的信用模型,将传统风控体系中难以捕捉的“长尾用户”转化为可服务对象。这种模式在拓展市场边界的同时,也暴露了算法依赖的脆弱性——当用户行为出现周期性波动时,模型可能产生系统性误判。更值得警惕的是,平台对“好黑”标签的精准营销,正在重塑年轻群体的信贷认知,将分期行为从工具性需求异化为身份符号,这种价值扭曲可能在长期削弱金融产品的社会功能。
从产品设计维度观察,“好黑”系列的差异化竞争策略,折射出消费金融行业正在经历的范式转移。传统分期产品以利率和期限为核心竞争点,而“好黑”通过构建场景化权益体系,将金融服务嵌入社交、娱乐等非消费场景。这种设计既规避了监管对消费贷的限制,又通过行为数据的持续采集强化用户粘性。但这种模式的可持续性面临挑战:当用户对虚拟权益的敏感度下降时,平台是否具备将流量转化为真实消费的能力,将成为检验其商业逻辑的关键。
技术架构层面,“好黑”所依赖的实时授信系统,正在重构消费金融的底层逻辑。区别于传统机构依赖静态征信报告的评估方式,该系统通过行为序列分析实现动态风险定价。这种技术优势在应对经济周期波动时表现突出,但同时也放大了数据伦理风险。当算法对用户行为的解读存在偏差时,可能引发系统性误判。更深层的问题在于,这种技术路径正在形成新的数字鸿沟——那些无法被数据系统有效识别的用户,反而被排除在服务之外,这与普惠金融的初衷形成微妙悖论。
监管框架的演进速度,成为“好黑”模式发展的关键变量。当前政策对消费金融的穿透式监管,正在倒逼平台重构合规体系。从资金流向监控到用户教育机制,每个环节都需要技术与制度的双重支撑。值得关注的是,部分平台已开始探索“监管沙盒”模式,在合规框架内测试创新产品。这种尝试不仅关乎企业存续,更可能重塑整个行业的发展路径。未来竞争的核心,将转向谁能在合规前提下,更高效地平衡用户体验与风险控制的动态关系。
相关文章
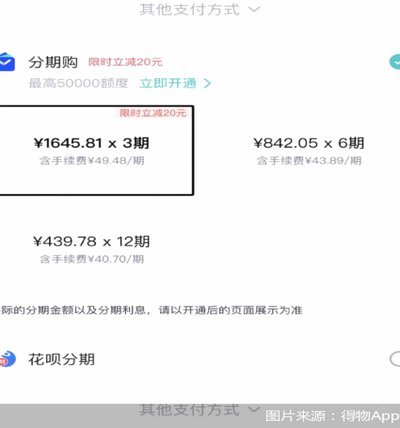
得物分期费:竟是“日利息”?
得物的分期服务,以其便捷性著称,为用户提供了在享受购物的同时,将付款分散到若干个月内的选择。然而,与任何分期服务一样,得物分期的背后也存在一定的费用,理解其计算方式至关重要。得物的分期手续费并非一个固...
美团月付取现背后的隐蔽套路
美团月付取现的常见套路往往以"金融工具"为包装,实则通过信息不对称诱导用户陷入资金陷阱。部分平台利用用户对信用额度的认知偏差,通过算法模型将月付额度虚高展示,诱导用户产生"低息贷款"的错觉。实际操作中...
得物额度取现:信用消费的未来
### 得物额度取现平台:信用体系重构下的消费革命 得物平台的“额度取现”功能,本质上是将信用体系与消费行为深度绑定的产物。传统消费依赖于支付工具,而得物的“额度”则通过用户信用评估模型,将信用转化...
花呗取现变现?警惕陷阱与合法变现思路全攻略
近年来,随着互联网金融的快速发展,“花呗”作为一种信用支付工具迅速普及。然而,在一些非法平台上使用“花呗”的套现行为却引发了广泛关注和讨论。所谓“套现”,即通过不正当途径将平台账户中的虚拟货币或消费额...
如何巧妙一次性还清拿去花贷款
一次性还清拿去花债务的核心逻辑在于突破传统分期还款的利息陷阱。平台通过将贷款拆分为多期,利用时间价值原理将资金成本分散至各期,形成隐性利率优势。当用户选择全额提前结清时,实质上是在终止这种时间价值的累...
分付提现安全方法:哪种更可靠?
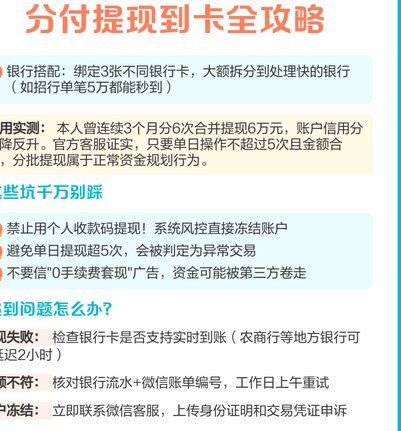
近年来,随着移动支付和金融科技的快速发展,“分付”作为一种信用支付方式受到了广泛的欢迎。但与此同时,如何安全地进行“分付”的提现成为了用户关心的问题。正确且安全的提现方法对于保障资金安全至关重要。...