信息套取与风险
网贷平台的信息套取行为本质上是数据价值挖掘的延伸,其核心逻辑在于通过多维度数据交叉验证用户信用画像。平台通常借助第三方数据服务商获取消费记录、社交行为等非传统信贷信息,这些数据往往包含用户地理位置、设备指纹、浏览轨迹等隐性特征。算法模型通过分析这些数据的关联性,构建出比传统征信更精细的风险评估体系,但同时也埋下了信息泄露的隐患。当数据采集边界模糊时,用户可能在不知情状态下成为数据交易的标的物。
数据滥用的风险在网贷行业呈现几何级扩散态势。部分平台通过诱导性话术获取用户敏感信息,或利用技术手段绕过隐私协议收集数据,这些行为往往披着"优化服务"的外衣。更隐蔽的套取方式是通过数据聚合实现用户画像重构,例如将消费记录与社交网络关联,最终形成可交易的用户标签体系。这种数据炼金术不仅侵蚀用户隐私权,更可能被用于精准诈骗或歧视性信贷决策,形成数据垄断与市场失衡的恶性循环。
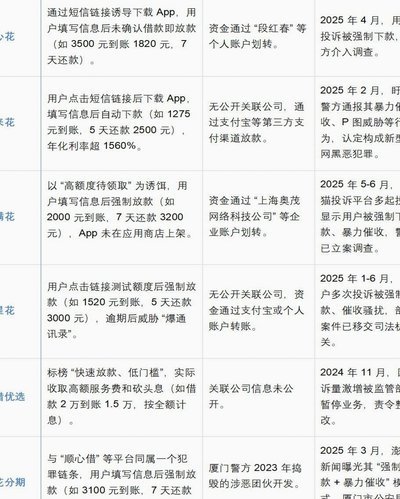
信息套取对用户权益的侵害具有隐蔽性和累积性特征。当用户数据被多次转手交易时,原始信息持有者往往无法追溯数据流向,这种信息孤岛效应导致用户难以维护自身权益。更严峻的是,部分平台通过数据黑箱操作实施算法歧视,例如利用用户消费习惯推算收入水平,进而影响贷款额度与利率。这种数据暴力不仅扭曲市场公平性,更可能加剧社会阶层固化。
监管框架的滞后性与技术迭代的加速形成结构性矛盾。当前《个人信息保护法》虽确立了数据处理的基本原则,但对网贷行业的特殊性仍缺乏细化规则。平台在数据采集、存储、传输环节存在监管真空,尤其在跨境数据流动领域,法律约束力面临挑战。技术层面,区块链存证、联邦学习等新兴手段虽能部分解决数据安全问题,但尚未形成行业标准,导致技术应用碎片化。
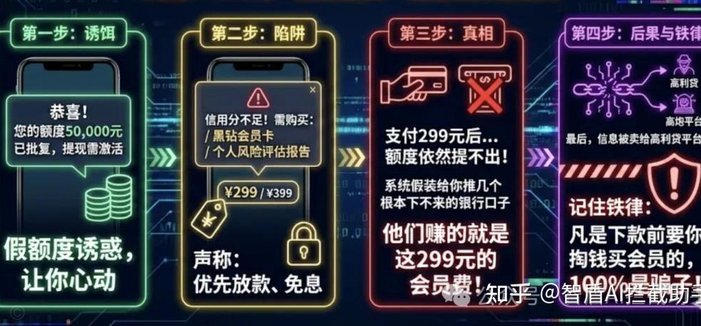
行业生态的重构需要建立数据伦理与技术治理的双重防线。平台应主动构建数据透明度机制,例如通过可视化工具展示数据使用范围,同时引入第三方审计确保数据合规性。监管层面需推动建立行业数据共享联盟,通过标准化接口实现数据流转的可追溯性。用户教育同样不可忽视,需培养公众对数据权利的认知,形成多方共治的良性生态。这种系统性变革将重塑网贷行业的发展轨迹,使数据价值释放与用户权益保护实现动态平衡。
相关文章
花呗即时借款服务解析
近年来,数字支付工具的快速发展为消费行为带来了前所未有的便利。花呗“现”作为阿里巴巴旗下蚂蚁集团推出的一款即时消费金融服务,自上线以来就备受关注。它以“先享后付”的模式,在很大程度上改变了消费者的购物...
拿去花额度提现遇到问题怎么办
面对“拿去花额度怎么提现取不出来”的问题,用户常常感到困惑和无助。这不仅仅是一个技术操作上的难题,更深层次地反映了平台规则的复杂性和用户的权益保护意识不足。当发现自己的现金贷服务提供的临时额度无法顺利...
白条取现后会收到短信通知吗?全流程指南
白条取现,即通过白条(如花呗、招行白条等)将信用额度转化为现金,这项服务近年来随着移动支付的普及而日益常见。关于取现是否会收到短信通知,这个问题没有统一答案,实际情况取决于具体使用的白条类型、银行政策...
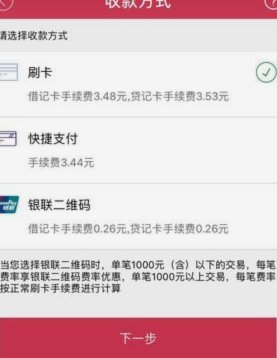
便荔卡套现手续费如何算
便荔卡套现手续费的计算逻辑本质上是基于交易金额与费率结构的乘积关系。核心公式为:总手续费=交易金额×费率×交易次数。费率通常以百分比形式呈现,但实际应用中存在多维度变量。例如,固定费率模式下,每笔交易...
得物分期付款:全攻略避坑指南
得物平台提供的分期付款服务为消费者带来了极大的便利,尤其是在面对高价商品时,能够分担一次性支付的压力。然而,在实际操作过程中,许多用户可能会遇到一些疑问和挑战,比如如何正确地进行分期付款,以及在使用这...
花呗取现App推荐:最全实用指南
近年来,随着移动支付的普及,花呗作为一种快速便捷的消费信贷工具,受到了许多消费者的青睐。然而,当用户遇到紧急情况或需要快速周转资金时,有时会选择使用花呗取现功能。目前市面上提供花呗取现服务的APP主要...