为什么白条取现不会及时到账
“白条取现当天到账吗 现在还没到”这个问题,实际上折射出个人理财习惯、金融机构运作模式以及消费者对现金流管理期望之间的细微差距。如果单纯从“当天”这个时间点来看,答案恐怕是“不完全”。白条取现,本质上是一种预付款或短期贷款,金融机构并没有立刻将资金转移到你的账户中,而是建立了一个“待支付”账户。这个账户的资金,会先用于支付你购买的商品或服务,只有在商品或服务交付完毕,双方确认无误后,才会触发支付流程。这整个过程并非“当天”一笔完成,而是包含了一个或多个确认环节。例如,商家确认商品已交付,银行确认支付指令已发送,银行确认资金已从贷款方账户划转到你的账户中,这些环节都需要时间,即便在技术上“一键支付”的时代,也无法消除这些环节的影响。
要理解这个问题,更需要关注金融机构的运作流程。银行和消费金融公司并非完全依赖“当天”这个时间点来执行支付,而是通过一套复杂的自动化系统和流程来保障资金的安全和效率。这些系统需要时间来验证交易信息,进行风险评估,并最终将资金按照预定的支付计划进行转移。同时,银行的清算系统也需要一定的处理时间,这在一定程度上也影响了支付的效率。此外,不同金融机构的支付流程存在差异,例如一些机构可能需要人工审核,而另一些机构则完全依赖自动化系统。因此,“白条取现当天到账”的说法,在实际操作中并不一定成立。
消费者的期望值与实际情况之间往往存在偏差。许多消费者习惯了现代支付的便捷性和快速性,期望能够立即看到账户余额的变化。然而,白条取现的本质仍然是贷款,它与信用卡消费或银行转账有着本质区别。贷款涉及借贷关系,需要进行风险评估和逾期处理,这都需要时间。尤其是在涉及大额取现或跨区域交易时,金融机构的审核流程会更加严格,从而延长支付时间。因此,消费者在办理白条取现时,需要提前了解清楚支付流程,明确支付时间,并做好资金周转的安排。
更深层次的分析表明,这个问题也反映了消费者对金融产品理解的不足。许多消费者将白条取现视为一种“现金”的替代品,却忽视了其本质是贷款。在办理白条取现时,消费者应该清晰认识到,这笔钱并非立刻可用,而是在一定时间内才会到账。更重要的是,消费者需要根据自身的资金状况,合理规划取现额度,避免因资金周转不畅而产生问题。 积极主动地与金融机构沟通,了解清楚支付流程,可以有效地减少因时间偏差带来的不便。最终,健康的理财习惯,来自于对金融产品本质的深刻理解和对自身资金状况的理性规划。
相关文章
美团月付资金去哪儿了
话题“美团月付去哪了”,其核心症结绝非仅仅是简单的资金追踪问题,它实际上指向了当代数字经济环境下,消费者与大型平台金融服务体系之间认知鸿沟的具象体现。当我们讨论资金“消失”时,我们面临的困境是,平台的...
美团月付取现背后的隐蔽套路
美团月付取现的常见套路往往以"金融工具"为包装,实则通过信息不对称诱导用户陷入资金陷阱。部分平台利用用户对信用额度的认知偏差,通过算法模型将月付额度虚高展示,诱导用户产生"低息贷款"的错觉。实际操作中...
优化得物购物额度:科学预算管理与资金调配策略
在现代商业环境中,如何有效管理“得物购物额度”成为企业运营和财务管理中的一个核心课题。这一问题不仅关系到资金使用效率,也直接影响着企业的成本控制能力。首先,明确“得物购物”的具体用途是关键。需要区分“...
花呗即时借款服务解析
近年来,数字支付工具的快速发展为消费行为带来了前所未有的便利。花呗“现”作为阿里巴巴旗下蚂蚁集团推出的一款即时消费金融服务,自上线以来就备受关注。它以“先享后付”的模式,在很大程度上改变了消费者的购物...
得物分期付款:全攻略避坑指南
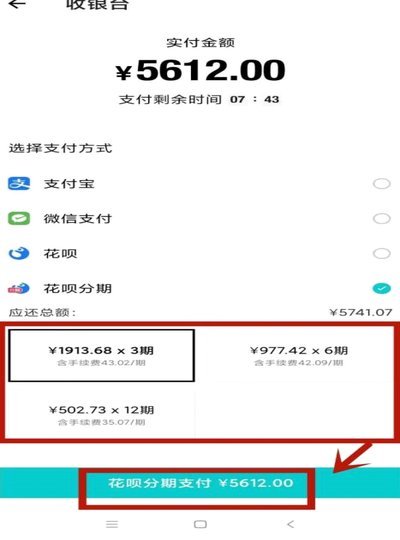
得物平台提供的分期付款服务为消费者带来了极大的便利,尤其是在面对高价商品时,能够分担一次性支付的压力。然而,在实际操作过程中,许多用户可能会遇到一些疑问和挑战,比如如何正确地进行分期付款,以及在使用这...
技术承诺与现实为何总是差那么一步
技术承诺与现实落差:为何“却用不了”成为常态? 当科技产品宣传手册上描绘着完美的使用场景,用户却在实际操作中频频碰壁,这种体验令人沮丧。技术承诺往往建立在理想化的假设之上,而现实使用环境复杂多变,导...