携程拿去花提现,征信记录如何影响?
携程拿去花提现能否上征信一直是用户关心的问题。其实,这是一个需要细致分析的复杂话题,不能简单地用“是”或“否”来回答。 首先,我们要明白征信记录反映的是个人信用情况,而携程拿去花的本质是一种线上支付工具,并非传统的贷款产品。因此,它本身并不会直接影响你的征信。
然而,需要注意的是,拿去花提现的过程可能会涉及银行账户和身份信息等敏感数据。如果用户在使用拿去花过程中出现逾期未还款或其他信用风险行为,那么这些记录很有可能被传递到征信机构,从而影响你的信用评分。这并非由携程拿去花本身导致,而是用户个人操作行为造成的间接后果。
其次,不同银行和金融机构对数据收集和处理方式会有所差异。有些银行可能会将拿去花提现的记录作为一种消费信息进行记录,而不会直接将其纳入征信体系。 因此,想要完全确定携程拿去花提现是否会影响你的征信,建议你咨询你使用的银行或金融机构,获得更精准的信息。
最终,无论是使用携程拿去花还是任何其他线上支付工具,都需要保持良好的消费习惯和财务管理意识。及时还款、合理控制消费额度,才能维护自己的信用状况,避免因不良记录影响日后申请贷款或办理其他金融业务。
相关文章
花呗即时借款服务解析
近年来,数字支付工具的快速发展为消费行为带来了前所未有的便利。花呗“现”作为阿里巴巴旗下蚂蚁集团推出的一款即时消费金融服务,自上线以来就备受关注。它以“先享后付”的模式,在很大程度上改变了消费者的购物...
白条出库秒商家
白条出库秒商家的运作逻辑,本质是将金融工具嵌入商品流通链条的创新实践。当商家通过白条完成出库操作时,实质是将信用支付转化为即时资金流转。这种模式打破了传统供应链中账期限制,使商品从仓储到终端消费的周期...
花呗换现金算套现吗?解析其风险与本质
支付平台赋予用户的信用额度,本质上是一种为特定消费场景设计的“未来消费承诺”。当用户将这种用于购买商品服务的信用工具,强行转化为即时的、非消费性质的流动现金时,其行为的性质便开始脱离原始设计轨道。从财...
潮流文化的时尚推手——得物网购平台
得物平台的崛起折射出中国消费市场对垂直细分领域的强烈需求。在传统电商平台同质化竞争的背景下,得物通过聚焦潮流文化消费领域,构建起独特的价值锚点。其供应链体系以C2M(用户直连制造)模式为核心,将用户需...
提现可行吗?拿去花的限制解析
“拿去花”作为一款主打消费分期的金融产品,其核心逻辑建立在资金定向使用的前提下。平台通过审核用户信用后发放的额度,本质上是将资金转化为特定消费场景的使用权,而非传统意义上的可支配现金。这种设计与银行信...
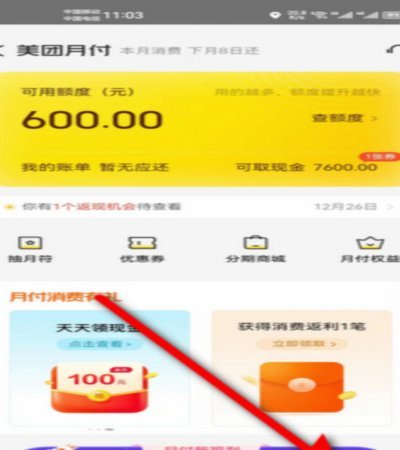
美团月付能取现吗?真相揭秘
剥离掉所有关于“额度”的幻觉,首先必须看清美团月付的底层商业逻辑。它本质上并非一种具备高度流动性的现金类信贷产品,而是一种高度闭环的“消费预付”工具。美团构建这个生态的核心目标,是利用信用杠杆来锁住用...