分付套利:精算资金周转成本
分付的核心逻辑在于信用额度与账单周期的博弈。当用户获得固定额度后,系统通过账单日与还款日的时间差制造资金周转空间。这种设计本质是将短期负债转化为流动性工具,但需警惕其隐性成本。例如,某用户每月10号账单日,20号还款日,若在15号进行分期操作,实际获得的可用资金仅相当于剩余天数的额度比例。这种时间差带来的资金利用率需与利息成本进行精确换算,才能判断是否具备套利价值。
资金周转策略的关键在于周期匹配与额度管理。当用户掌握多个账户的账单周期差异时,可通过跨账户分期实现资金池的动态调配。例如,将A账户的30天周期与B账户的15天周期叠加,形成60天的可用资金窗口。但需注意,系统对多账户操作的风控阈值可能触发额外审核,导致额度临时冻结。这种风险与收益的平衡点,决定了套利策略的实际可行性边界。
风险控制需建立在对利息结构的深度理解之上。多数分付产品采用日均余额计息方式,而非简单按期计算。当用户进行多次分期操作时,利息会随资金使用天数呈指数级累积。例如,1万元分3期,每期利息率为0.05%,实际总成本可能超过预期30%。这种隐性成本往往被用户低估,导致最终负债远超表面数据。
场景化应用需区分消费分期与账单分期的本质差异。前者适用于大额消费场景,通过延长还款周期分散资金压力;后者则适合日常小额支出,利用账单日与还款日的缓冲期实现资金周转。但两者均存在机会成本,消费分期可能降低资金使用效率,而账单分期则可能因利息累积侵蚀收益。精准匹配场景需求,是避免陷入套利陷阱的前提。
长期来看,分付工具的价值在于构建个人信用资产而非单纯套利。当用户将分付行为纳入整体财务规划,通过按时还款建立良好信用记录,未来可获得更高额度与更优利率。这种正向循环与短期套利策略形成鲜明对比,前者着眼于长期财务健康,后者则聚焦短期资金利用。二者的平衡点,决定了分付工具的真正使用价值。
相关文章
花呗逾期风险增 挑战再现
近年来,随着经济环境的复杂多变,民间借贷平台尤其是以高额利率为特点的花呗平台,正面临着前所未有的挑战。作为市场中知名度较高的P2P(人对人的)借贷平台,花呗近年来借款金额和月利率均呈现连续增长态势,但...
白条到底能不能提现?专业指南避坑指南
电商平台信用支付工具的取现功能长期处于灰色地带,其本质是将虚拟信用额度转化为实体资金的行为。多数平台通过技术手段设置多重限制,例如京东白条明确禁止直接提现,用户若试图通过关联账户转账或套现,系统会触发...
白条的金融变现逻辑:如何实现资产结构优化
白条本质上并非简单的欠款凭证,它代表的是一套复杂的、具有金融属性的“递延消费权”。其变现的深度逻辑,绝非简单地将一张凭证兑换成现金。核心在于识别白条背后的结构性价值——即零售场景和消费者购买力的捆绑证...
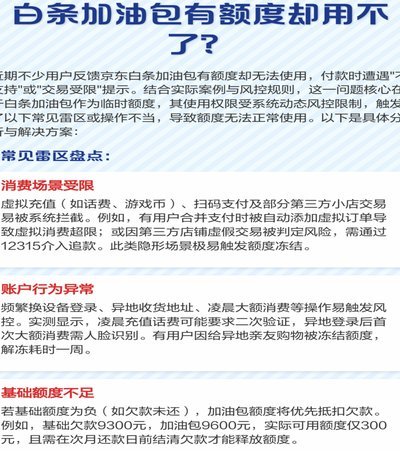
白条加油额度使用背后的信用陷阱
白条里的加油额度,表面上看是一种消费返现,实际上却是一场精心设计的信用绑定。它利用用户对折扣的即时渴望,将短期利益与长期信用记录挂钩。这种机制的精妙之处在于,它让消费行为变得具有欺骗性——用户在享受优...
白条套现的法律风险
白条背后的金融结构,其本质并非单纯的消费凭证,而是一笔有明确交易时效和商业背景的信用债权。当讨论“套现”这一行为时,关键问题绝不在于白条本身是否构成非法货币,而在于整个资金流转链条上是否存在“欺诈的故...
微信分付的潜在风险如何规避
近年来,微信的分付产品因其灵活便捷的特点,在消费市场中受到不少用户的青睐。然而,伴随而来的争议和讨论也表明了用户对于该产品的理解可能存在偏差或误解。分付作为一种消费信贷服务,并非完全没有风险,但是否可...