高效管理资金 打造金融生命周期
理解“去哪拿去花取现方法”,绝非简单地讨论预算制定,它本质上是一个关于现代金融生命周期管理和行为经济学层面的系统性流程。核心命题并非找到一个万能的获取点,而是构建一套能够将资源流(Resource Flow)高效捕获、优化转化,并确保其能在关键时刻具备即时流动性的完整机制。真正的资金管理高手,处理的从来都不是生硬的现金数字,而是围绕时间价值和机会成本的系统博弈。
资源获取的第一步,关注的重点已从单纯的薪酬收入,扩展到了多元化价值捕获的维度。高效的“拿”,必须建立在主动识别自身稀缺知识和时间价值的能力之上。这要求个人必须具备跨赛道的连接思维,将自身积累的行业经验、人脉网络以及可变现的副业能力,视作待挖掘和持续增值的资产池。获取机制的优化,意味着我们必须从传统的“线性劳动力交换”模式,转向“资产流量变现”模式。这意味着任何一项投入时间或精力的行为,都应预设其潜在的杠杆价值,无论是通过内容创作实现影响力变现,还是通过优化流程提高效率从而获得更优质的项目机会,所有的所得都必须被量化为可复用的知识资本。
进入消费环节,所谓的“花”,其目标绝不是单纯的支出最小化,而是追求“效能支出最大化”。这需要从消费行为转向价值匹配的透视角度审视每一笔支出。我们必须建立一套严格的“需求-价值对标系统”,每一次消费前,都应进行功用和潜在溢出效应的深度评估。问自己能否将这笔支出转化为个人成长加速器,或是帮助建立更稳固的社会关系资本。当消费的逻辑从“物质填补”升级为“体验投资”和“人脉加固”时,支出行为本身就成为了一种主动构建自我护城河的战术行为,而非简单的成本负担。
当涉及到资金的“取现”,即流动性的管理,其难度远超心理预期。这里讨论的不是ATM取款的物理操作,而是心理和财务上的“临门一脚”的自控力。优秀的取现方法,核心在于构建“防火墙”式储备机制。必须将本金划分为至少三个等级:即时流动基金(处理突发事件的缓冲垫)、中期战略基金(投资和扩张的弹药库),以及不可触及的长期储备(应对宏观经济周期衰退的压舱石)。每次进行资金调配时,必须按照“用途限定”原则进行记账,确保每一笔取用都服务于预定的战略目标,彻底避免资金由于决策偏差而被分散和消磨。
最终,将“拿-花-取现”这整个循环链条收束起来,形成的是一个闭环的价值管理闭环。任何优秀的金融实践,都要求我们从被动接受收入的姿态,切换到主动设计现金流网络的架构师视角。这意味着,获取的资金必须在支出前完成一次迭代优化——即识别出高回报率但目前未被利用的闲置资金,将其配置到新的知识学习或资产增值项目中,以期在下个周期获得更高的倍增收益。这个循环要求我们具备高维度的财务洞察力,持续监控自身的资本使用效率和边际效益递减点,才能真正实现资金周转率的最大化,使每一分钱流过,都带着自我迭代和增值的效能。
相关文章
羊羔呵护指南:新手养羊全攻略
羊小咩初生,体质娇嫩,体温调节能力尚不完善,皮毛细软,如同初融的春雪,一不留神便寒意侵袭。此时,保暖是重中之重,尤其在昼夜温差大或寒潮来袭时,需为其准备柔软的草垫或特制的保温箱,模拟母羊子宫内的温度。...
揭秘分期乐的放款渠道
分期乐的放款流程涉及多重金融主体协作,其核心逻辑在于将用户信用评估与资金方匹配。平台通过大数据风控系统筛选用户资质后,将贷款申请分发至合作金融机构。这些机构包括持牌消费金融公司、商业银行及互联网金融平...
花呗即时借款服务解析
近年来,数字支付工具的快速发展为消费行为带来了前所未有的便利。花呗“现”作为阿里巴巴旗下蚂蚁集团推出的一款即时消费金融服务,自上线以来就备受关注。它以“先享后付”的模式,在很大程度上改变了消费者的购物...
白条出库秒商家
白条出库秒商家的运作逻辑,本质是将金融工具嵌入商品流通链条的创新实践。当商家通过白条完成出库操作时,实质是将信用支付转化为即时资金流转。这种模式打破了传统供应链中账期限制,使商品从仓储到终端消费的周期...
技术承诺与现实为何总是差那么一步
技术承诺与现实落差:为何“却用不了”成为常态? 当科技产品宣传手册上描绘着完美的使用场景,用户却在实际操作中频频碰壁,这种体验令人沮丧。技术承诺往往建立在理想化的假设之上,而现实使用环境复杂多变,导...
如何轻松将得物余额提现至微信钱包?
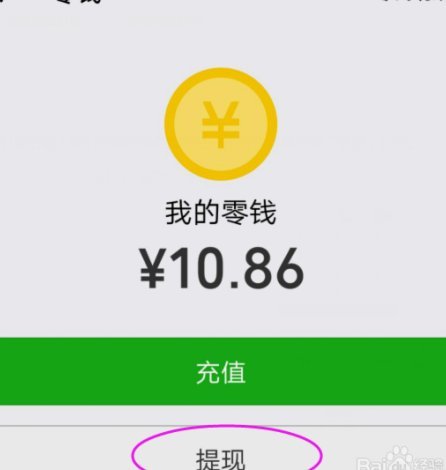
要从得物平台成功提现到微信账户,用户需要遵循一系列步骤以确保操作顺利。首先,在得物完成注册并进行实名认证是前提条件。接下来,进入个人中心找到“我的钱包”页面,点击提现选项,选择微信作为提现渠道后,系统...