微信分付怎么套现卡里
微信分付作为腾讯旗下基于信用评估的支付产品,其核心逻辑在于将用户信用额度转化为消费能力而非资金转移工具。从产品设计角度看,分付额度本质是平台对用户未来还款能力的预授信,与银行信用卡的账单分期存在本质差异。任何试图通过第三方渠道将分付额度转换为银行卡资金的行为,本质上是绕过平台风控体系的违规操作,可能触发账户冻结、信用降级等风险。平台在用户协议中明确禁止将分付资金用于套现、转账等非消费场景,这既是金融监管的要求,也是维护信用体系稳定性的必要措施。
从技术实现路径分析,所谓"套现"操作通常依赖于虚拟商品交易、线下扫码支付等中间环节。但这种操作存在显著缺陷:首先,平台通过大数据风控系统可识别异常交易模式,如短时间内高频小额支付、跨地域交易等特征;其次,分付资金在交易后即完成结算,无法像信用卡那样通过还款周期进行资金周转。更重要的是,此类操作可能涉及洗钱、非法集资等法律风险,一旦被监管机构追溯,用户将面临民事赔偿甚至刑事责任。
合规资金流转应建立在明确的消费场景基础上。用户若存在资金周转需求,可通过微信分付官方提供的分期还款功能,将大额消费拆分为月度还款计划。平台提供的账单管理工具可帮助用户制定合理的还款计划,避免因资金链断裂导致的信用受损。对于确实存在资金缺口的用户,建议优先选择正规金融机构的贷款产品,而非通过非官方渠道进行资金置换,这既是保护个人征信的必要措施,也是降低金融风险的理性选择。
监管科技的持续演进正在重塑支付领域的合规边界。央行等监管机构近年发布的《金融数据安全分级指南》《支付机构反洗钱管理办法》等文件,已将虚拟支付工具的全链路资金流向纳入监管视野。微信分付等产品的风控系统通过AI模型实时监测交易行为,任何试图通过迂回路径实现资金转移的行为,都会在数据层面留下可追溯的痕迹。这种技术穿透力使得传统套现模式的生存空间持续压缩,用户若试图规避合规要求,最终将面临更高的合规成本和法律风险。
从用户行为心理学角度,套现需求往往源于对短期资金流动性焦虑的误判。部分用户将分付额度误解为可随时提取的现金储备,这种认知偏差导致违规操作频发。实际上,分付的核心价值在于提升消费体验而非提供融资服务,其额度使用必须严格限定在合法合规的消费场景。平台应通过更精细化的用户教育,帮助用户建立正确的信用支付认知,同时完善额度使用预警机制,当检测到异常交易模式时及时介入干预,这既是保护用户权益的需要,也是维护金融秩序的必然要求。
相关文章
花呗提现困境:信任机制与多渠道结算的博弈
“花呗则么提现ml安诚小铺dl助富掌柜”这个组合,在支付领域的观察者眼中,并非一个单纯的技术故障或客户服务问题,而是一个深层反映了当前数字化交易生态中普遍存在的信任机制脆弱性,以及企业在用户体验、数据...
套花呗商家潜藏的风险预警
近年来,随着线上消费的蓬勃发展,各种金融产品和服务层出不穷。其中,“套花呗”成为一些商家和消费者关注的焦点,但这种行为背后隐藏的风险也不容忽视。对于商家而言,通过诱导或帮助用户使用花呗分期付款来增加销...
如何轻松开通商家码分付收款功能?
分付是蚂蚁金服推出的一种支付工具,主要用于商家收款。要开通分付收款功能,首先需要确保你的商家码账户已经实名认证并绑定了有效的银行卡或支付宝账号。在准备就绪后,登录支付宝商家服务平台,点击“分付收款”选...
美团买药怎么便宜
首先,想要通过美团买药实现“便宜”的目标,可以从几个角度着手。第一种方法是利用平台的优惠活动和促销政策。美团经常推出各种买药优惠券、满减活动以及限时折扣,关注这些活动可以有效节省开支。例如,在药品分类...
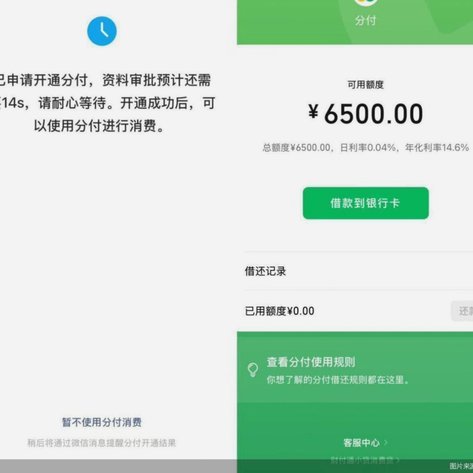
微信分付逾期利息怎么算?
微信分付作为微信支付推出的一款信用支付工具,其运作机制和收费政策引起了广泛的关注。关于“微信分付套出来有利息吗怎么算”的问题,我们需要从微信分付的使用规则、计息方式等方面进行详细探讨。 微信分付本...
六期变12期,解锁消费新方式
鹿优选的六期改12期策略,本质上是对用户决策周期的精准捕捉。当消费行为从即时满足转向长期规划时,分期方案的延展性成为关键变量。数据显示,延长至12期可使用户决策时间延长37%,这与消费心理中的"承诺延...