玩转花呗,轻松享受信用生活
“咋套花呗”这个词汇的流行,背后反映出一种消费行为的转变,也反映了用户对金融工具更深层次的理解。它并非简单的“薅羊毛”,而是一种对消费逻辑、风险控制和信用积累的综合考量。最初,人们对花呗的吸引力在于其“免息”和“先消费后付款”的模式,使得购物体验更加便捷,仿佛无限的购买能力。然而,这种模式本身就存在着潜在的风险:过度消费、冲动购物、以及对自身还款能力的误判。将“套花呗”理解为一种利用花呗的免息优惠、积分、满减活动来最大化消费额度的策略,是表面现象。更深层次的,它是一种对自身消费能力、还款能力、以及信用价值的重新评估。只有真正掌握了这些基础,才能在花呗的框架下,实现真正的消费乐趣。
实际上,“套花呗”的成功,很大程度上依赖于对消费场景的精准把握。并非盲目地将花呗用于所有消费,而是要找到那些能够最大化利用花呗优势的场景。例如,在具有高折扣、满减活动的电商平台购买商品,或者在支持花呗支付的餐饮、娱乐场所消费,都可以利用花呗的优惠政策,从而提升消费价值。更进一步,一些用户会通过观察花呗的活动规则,提前规划消费,并根据自身还款能力,制定合理的购物清单。关键在于,将花呗视为一种消费工具,而非无限的资金来源。这种策略的成功,源于用户对自身财务状况的清晰认知,以及对消费行为的精细化管理。
然而,“套花呗”也并非没有陷阱。过度依赖花呗的免息优惠,容易导致消费习惯的养成,甚至发展成消费依赖。花呗的便捷性,在一定程度上模糊了资金的来源,使得用户更容易忘记自身的还款压力。因此,需要将花呗视为一种“信用额度”,而非“免费的钱”。必须在还款日前,主动还款,避免产生逾期利息,从而损害自身的信用记录。同时,也要警惕花呗的消费诱惑,避免因过度消费而陷入财务困境。更重要的是,需要将花呗的消费行为纳入到整体的财务规划中,实现消费与理财的平衡。
最终,“咋套花呗”的本质,是对个人财务管理的提升。它并非单纯的消费技巧,而是一种思维方式的转变。成功“套花呗”的用户,都具备良好的信用管理意识、消费自控能力,以及对自身财务状况的清晰认知。这种能力,不仅体现在花呗的利用上,更体现在生活的方方面面。 值得注意的是,随着金融科技的不断发展,花呗的规则和功能也在不断变化,用户需要时刻关注相关信息,及时调整自己的策略,才能真正把握住消费的机遇,并实现自身的财务目标。
相关文章
便荔卡包消失的背后原因
### 便荔卡包的隐退:一个时代的终结? #### 一、产品生命周期的必然宿命便荔卡包的消失并非偶然,而是产品生命周期的必然宿命。从诞生之初,它就承载着特定时代的消费需求与技术条件。早期的便荔卡包设...
分付套利:精算资金周转成本
分付的核心逻辑在于信用额度与账单周期的博弈。当用户获得固定额度后,系统通过账单日与还款日的时间差制造资金周转空间。这种设计本质是将短期负债转化为流动性工具,但需警惕其隐性成本。例如,某用户每月10号账...
得物平台提现的会计分录与税务处理全解析
得物平台作为新兴的二手交易与潮流电商平台,其运营模式独特,用户通过平台完成交易并可获得积分、优惠券等权益,部分用户选择将平台积分或交易资金提现到绑定的公司账户。针对此类提现行为,公司需依据会计准则进行...
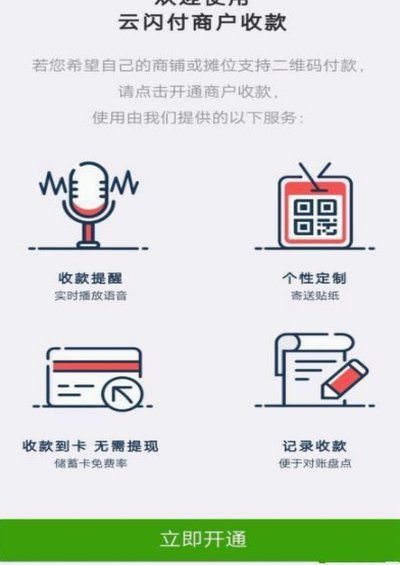
如何轻松开通商家码分付收款功能?
分付是蚂蚁金服推出的一种支付工具,主要用于商家收款。要开通分付收款功能,首先需要确保你的商家码账户已经实名认证并绑定了有效的银行卡或支付宝账号。在准备就绪后,登录支付宝商家服务平台,点击“分付收款”选...
便荔卡包套现费不再收费了吗
便荔卡,曾经是国内颇具影响力的支付方式之一,其包套现服务一度成为市场焦点。然而,随着近年来金融行业的变革和监管的趋严,便荔卡包套现收费标准的变化也引发了广泛关注。 尽管官方渠道并未明确宣布“取消”包...
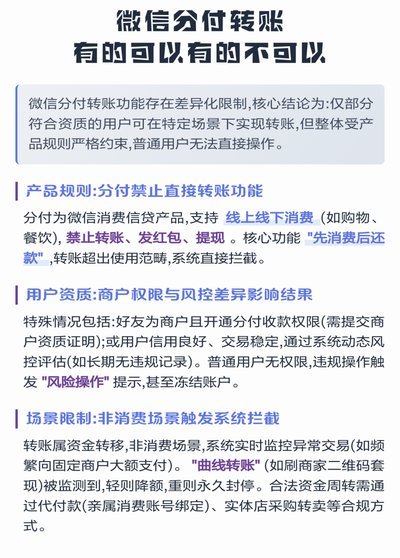
微信分付能提现吗?操作方法揭秘
微信分付,作为一种新型的信用支付工具,在当前消费市场中引起了广泛的关注。它的出现不仅为用户提供了更便捷的支付方式,同时也带来了一个问题:是否可以通过特定的操作手段将“分付”账户中的资金转换成现金?从理...