如何巧妙利用微信分付优化财务规划
微信分付作为微信生态内的信用支付工具,其核心逻辑在于通过用户消费行为数据建立信用评估模型。从资金周转效率角度看,分付的账期设计允许用户在消费后获得约20-30天的还款缓冲期,这一时间窗口可被用于优化现金流结构。例如,将高频小额消费与低频大额支出错开安排,可有效延长资金使用周期。但需注意,分付的利息计算采用日计复利模式,过度依赖账期可能导致实际成本高于预期。
在额度管理层面,分付的授信机制与微信支付生态深度绑定。用户在小程序、公众号等场景的消费频次、金额、支付方式等数据,均会纳入评估体系。建议通过多元化支付场景提升数据丰富度,例如结合零钱通、理财通等工具形成消费闭环。但需警惕过度使用导致的额度波动风险,建议保持每月消费额在授信额度的60%-70%区间,避免触发系统风控阈值。
资金规划方面,分付的还款规则与信用卡存在本质差异。其还款日固定为每月5日,且支持最低还款额操作,但需注意最低还款部分将产生全额利息。建议采用"先息后本"的还款策略,优先偿还产生利息的部分以降低资金成本。同时可利用分付的账单分期功能,将大额支出拆分为3-6期还款,但需计算分期手续费与直接透支的综合成本差异。
风险控制维度,分付的信用评估模型对用户行为具有高度敏感性。频繁更换绑定银行卡、突然增加大额消费或出现逾期记录,都可能触发额度下调。建议建立稳定的消费节奏,保持每月还款记录的连续性。同时注意分付与信用卡的关联性,避免因信用卡逾期影响分付的信用评分体系。
在资金流转层面,分付的支付场景覆盖能力使其具备独特的套利空间。例如通过分付完成线上支付后,再将资金转入零钱通获取理财收益,或利用分付额度进行线上转账实现资金周转。但需注意此类操作可能涉及资金成本与收益的平衡测算,建议通过财务模型量化不同方案的净现值。同时需警惕系统对异常交易的监控,保持操作的隐蔽性与合规性。
相关文章
套现花呗合法吗?当前监管难题
“套现花呗”的合法性,当下已不再是单纯的法律条文问题,而是一个涉及金融监管、用户行为、平台责任以及社会伦理等多重因素交织的复杂议题。简单理解,套现指的是通过花呗、余额宝等支付工具快速进行资金转账,通常...
美团月付套现:风险与可行性分析
美团月付的支付流程依赖于用户信用额度的动态分配,其核心逻辑是通过消费行为积累信用数据,而非直接关联银行卡绑定。这种设计本质上为小额高频交易提供了便捷通道,但同时也为资金流转创造了技术缝隙。部分用户通过...
拿去花额度能提现用于旅行吗?
携程作为国内领先的在线旅行平台,提供了包括机票、酒店、旅游度假等多种服务,其金融服务“拿去花”更是为用户提供了一站式的旅游贷款服务,方便用户在旅行时即时消费。然而,关于“拿去花”能否提现这一问题,许多...
如何巧妙套现便利卡包额度变为现金
便利卡包额度的现金套现路径依赖于其预付费机制与信用额度的双重属性。当用户充值至卡包后,系统会根据充值金额生成对应的消费额度,这部分额度本质上是平台对用户信用的预授信。通过绑定第三方支付工具实现资金流转...
微信分付能提现吗?操作方法揭秘
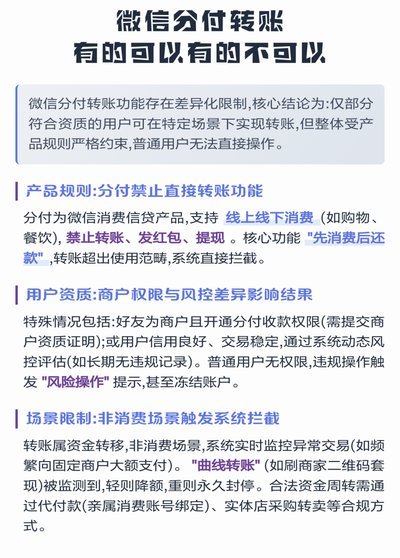
微信分付,作为一种新型的信用支付工具,在当前消费市场中引起了广泛的关注。它的出现不仅为用户提供了更便捷的支付方式,同时也带来了一个问题:是否可以通过特定的操作手段将“分付”账户中的资金转换成现金?从理...
白条套现的法律风险
白条背后的金融结构,其本质并非单纯的消费凭证,而是一笔有明确交易时效和商业背景的信用债权。当讨论“套现”这一行为时,关键问题绝不在于白条本身是否构成非法货币,而在于整个资金流转链条上是否存在“欺诈的故...