花呗逾期风险增 挑战再现
近年来,随着经济环境的复杂多变,民间借贷平台尤其是以高额利率为特点的花呗平台,正面临着前所未有的挑战。作为市场中知名度较高的P2P(人对人的)借贷平台,花呗近年来借款金额和月利率均呈现连续增长态势,但同时也引发了市场对于其风险和可持续性的广泛关注。
从当前市场数据可以看出,花呗等高利率借贷平台的用户群体以自有车、摩托车等高价值消费品为主,同时月利率普遍超过100%,这使得其融资成本相对较低,但也增加了债务风险。近期数据显示,花呗的月成交额持续增长,但同时逾期率呈现上升趋势,这反映出部分用户可能存在收入波动或还款意愿不稳定的问题。
此外,消费者维权事件的增多也给花呗带来了信誉风险。尽管平台在借款合同中明确约定违约责任,但实际操作过程中,由于信息对称和市场化机制的不足,部分用户在遇到还款困难时可能选择诉诸法律途径,这种现象如果扩大化,可能会进一步影响花呗的业务健康发展。
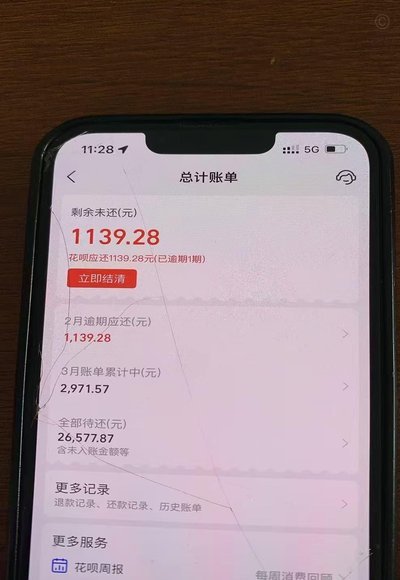
监管部门近期加强了对民间借贷平台的审查力度,这对花呗等市场主体提出了更高要求。在征信体系逐步完善的背景下,一些用户因频繁查询或逾期还款而受到限制,导致其再融资难度加大。对于花呗这样的借贷平台来说,在维持业务运转的同时,也需要在风险控制和合规运营之间找到平衡点。
值得注意的是,花呗等高利率借贷平台仍然满足了一部分用户对资金的紧急需求,这在一定程度上反映了传统金融机构服务不足的市场空白。未来,花呗及类似的民间借贷平台可能需要更加注重产品设计的多样化和技术应用,以提升服务效率,同时加强风险管理体系建设,以期实现可持续发展。
总体来看,花呗等高利率借贷平台在当前市场环境下面临着用户需求、监管政策和风险控制之间的平衡问题。只有通过持续优化产品结构、完善风险评估机制以及加强合规管理,才能为其未来的健康发展奠定基础,同时也需要关注传统金融机构的创新能力,以在市场中占据更有利的位置。
相关文章
微信分付怎么套现卡里
微信分付作为腾讯旗下基于信用评估的支付产品,其核心逻辑在于将用户信用额度转化为消费能力而非资金转移工具。从产品设计角度看,分付额度本质是平台对用户未来还款能力的预授信,与银行信用卡的账单分期存在本质差...
鹿优选套现:正规与风险
在探讨“鹿优选套现是否正规”的问题之前,首先要明确的是,“套现”这一行为本身就存在一定的法律风险和道德争议。它通常指的是个人或企业在未得到官方许可的情况下,通过各种手段将信用卡或贷款账户中的额度转换为...
得物平台提现的会计分录与税务处理全解析
得物平台作为新兴的二手交易与潮流电商平台,其运营模式独特,用户通过平台完成交易并可获得积分、优惠券等权益,部分用户选择将平台积分或交易资金提现到绑定的公司账户。针对此类提现行为,公司需依据会计准则进行...
警惕花呗套现骗局 如何有效投诉
近年来,网络借贷平台的便捷性和灵活性吸引了大量用户,但随之也出现了一些不法分子利用花呗套现平台进行非法活动。所谓“花呗秒套平台”,是指那些声称能够迅速将用户的信用额度转化为现金或用于其他用途的服务,这...
六期变12期,解锁消费新方式
鹿优选的六期改12期策略,本质上是对用户决策周期的精准捕捉。当消费行为从即时满足转向长期规划时,分期方案的延展性成为关键变量。数据显示,延长至12期可使用户决策时间延长37%,这与消费心理中的"承诺延...
2021京东白条怎么提现
京东提现,对于商家来说,第一种方式转账。转账,是基础,直接结算账户入金到银行卡,快捷可靠。第二种红包,商家红包,资金回流转顾客,灵活,第三种优惠券抵扣,促销活动,第四种促销。其他,退货退款,保障权...