分期付款的陷阱:如何看懂消费贷背后的套路?
分期乐的借贷模式本质上是消费主义与金融杠杆的结合体,其核心逻辑在于通过分期付款降低用户的心理门槛。当消费者面对大额商品时,将总价拆解为小额支付单元,会显著削弱对现金流的感知压力。这种设计巧妙利用了行为经济学中的"心理账户"理论——人们倾向于将资金划分为不同用途的账户,分期支付使得消费行为被重新归类为"日常开销"而非"负债"。这种认知重构直接降低了借贷决策的阻力,使用户在未充分意识到负债规模的情况下完成消费行为。
平台通过算法构建的信用评估体系,将用户画像转化为可量化的金融参数。除基础的征信数据外,系统会深度挖掘用户的消费轨迹、社交网络活跃度、设备使用习惯等非传统数据源。这些多维信息共同构建出精准的信用评分模型,使借贷决策超越传统抵押贷款的框架。值得注意的是,这种数据驱动的风控机制正在重塑金融普惠的边界,但也埋下了过度授信的风险隐患。
当借贷行为与即时满足感形成正反馈循环,用户容易陷入"借贷-消费-再借贷"的恶性闭环。这种模式本质上是将消费欲望转化为持续的资金流动,通过延迟支付的机制延长消费冲动的生命周期。数据显示,部分用户在获得分期额度后,会主动寻求更高额度以维持消费节奏,这种"额度饥饿症"正在演变为新型消费病态。平台方通过不断优化授信算法,实际上在制造更持久的消费依赖。
这种金融工具正在重构社会的信用生态,将个人消费行为转化为可量化的金融资产。当分期付款成为主流支付方式,信用评分体系逐渐取代传统银行体系,形成新型的金融基础设施。这种转变既带来了普惠金融的便利性,也使个人信用成为新的经济杠杆。值得关注的是,这种模式正在模糊消费与投资的界限,使借贷行为具备了某种资产配置的属性。
相关文章
花呗套码:风险与探索
近年来,"套花呗"这一现象逐渐引发关注。表面上看,这是一场关于信用额度的游戏,实则是对消费心理与支付规则的深刻洞察。人们试图通过各种方式绕过平台限制,获取更多授信额度。这种行为背后折射出的是消费者对超...
花呗取现App推荐:最全实用指南
近年来,随着移动支付的普及,花呗作为一种快速便捷的消费信贷工具,受到了许多消费者的青睐。然而,当用户遇到紧急情况或需要快速周转资金时,有时会选择使用花呗取现功能。目前市面上提供花呗取现服务的APP主要...
如何轻松将得物余额提现至微信钱包?
要从得物平台成功提现到微信账户,用户需要遵循一系列步骤以确保操作顺利。首先,在得物完成注册并进行实名认证是前提条件。接下来,进入个人中心找到“我的钱包”页面,点击提现选项,选择微信作为提现渠道后,系统...
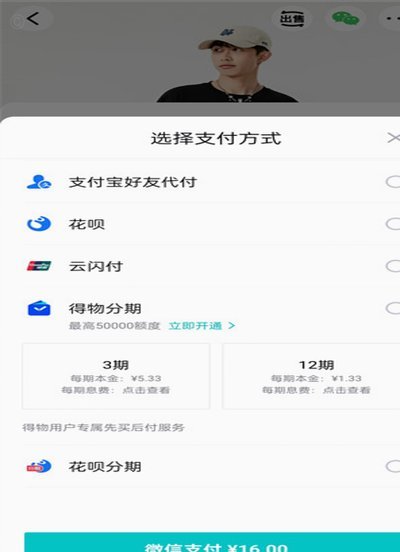
得物分期商家套现?平台如何防范
得物分期服务的本质是平台与第三方支付机构合作的信用消费模式,商家在此过程中主要承担商品交付与交易验证的职责。套现行为通常指通过虚构交易或篡改交易数据实现资金非法转移,此类操作在得物的风控体系中属于高风...
美团可用额度提现攻略,别“套现”
美团可用额度的提现与套现,长期以来都是用户关注的焦点。这种现象并非简单地“套现”就能解决,实际上涉及到平台规则、资金流动、以及用户自身的账户管理等多重因素。美团的可用额度并非凭空产生,而是基于用户消费...
携程拿去花使用技巧解析
了解携程旅行中的“拿去花”功能,首先要明确其本质。拿去花是携程推出的一项信用支付服务,旨在为用户提供更便捷的旅行支付方式。用户无需预付现金即可预订各类旅游产品,并在旅行结束后根据自身经济状况分期还款或...