微信分付如何转到银行卡提现指南
微信分付作为微信支付生态中的信用支付工具,其资金流转逻辑与传统电子钱包存在本质差异。用户在使用分付进行消费后,若需提取资金,需通过特定的还款或转账路径实现。值得注意的是,分付账户内的资金本质上属于信用额度的使用结果,而非可自由提取的余额。这种设计既保障了资金安全,也符合金融监管对信用支付产品的规范要求。
从技术实现层面分析,分付提现功能的缺失源于其与微信零钱的差异化定位。零钱账户支持直接提现至银行卡,而分付作为信用支付工具,其资金流转需遵循"先消费后还款"的规则。用户若需提取资金,可通过提前还款的方式将分付额度转化为可提现的余额,但这一过程需满足信用评估条件,且可能产生手续费。这种设计既防止了资金滥用,也确保了信用体系的可持续性。
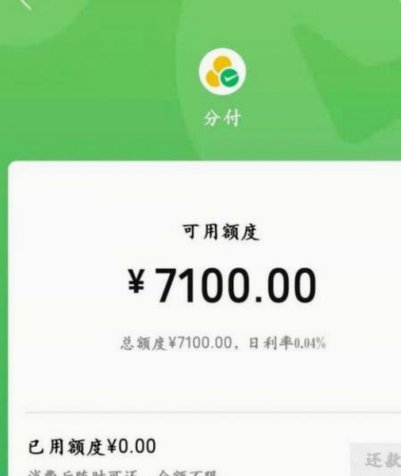
实际操作中,用户可通过微信支付的"还款"功能将分付额度转为零钱,再通过零钱提现至银行卡。这一流程涉及信用评估、还款计算、资金划转等多个环节,每个步骤都需符合平台风控规则。值得注意的是,频繁提现可能影响信用评分,进而影响后续的额度使用。因此,用户需在资金周转与信用维护之间找到平衡点。
对于特殊场景下的资金需求,微信支付提供了分期还款、额度调整等辅助功能。这些工具的设计逻辑均围绕信用管理展开,而非直接提现。用户若存在资金周转压力,建议优先通过正规金融渠道获取支持,而非依赖信用支付工具的提现功能。这种风险提示对保障用户资金安全具有重要意义。
从行业发展趋势看,信用支付产品的资金管理机制正朝着更精细化的方向演进。未来可能出现基于用户信用等级的提现额度分级制度,或与银行账户的深度绑定功能。但无论如何,核心逻辑都将围绕信用评估、风险控制和合规运营展开,这与传统电子钱包的提现逻辑存在本质区别。用户需充分理解这种差异,避免因操作不当导致的信用损失。
相关文章
携程“拿去花”:营销陷阱还是风控失误?
“携程拿去花用不了”这一现象,远不止是简单的“被骗”问题,它触及了汽车金融生态系统中的深层机制与消费者行为的弱点。最初的印象可能认为这是一次线上活动的欺诈,但细致观察会发现,这背后涉及了复杂的营销策略...
美团月付2000额度提现限制
美团月付账户的现金提取能力与其设计初衷存在本质差异。该产品本质上属于信用支付工具,用户通过消费积累的额度本质上是信用额度而非现金资产。平台对提现功能的限制源于风控逻辑,若允许直接提现将削弱其信用管理核...
分期乐:深耕校园消费金融平台
分期乐的核心逻辑在于将校园消费场景与金融工具进行深度耦合,其本质是消费金融领域的垂直细分平台。通过与高校建立数据共享机制,平台能够精准捕捉学生群体的消费行为特征,构建起基于场景的信用评估模型。这种模式...
鹿优选商城的智能额度回收机制
鹿优选商城额度回收,不仅仅是平台与用户之间的一笔交易结算,更是一个复杂的数据生态系统和商业策略的体现。从经验来看,其核心逻辑并非单纯的“钱留着”,而是基于对用户消费行为的深度分析和对供应链成本的精细控...
白条套现的法律风险
白条背后的金融结构,其本质并非单纯的消费凭证,而是一笔有明确交易时效和商业背景的信用债权。当讨论“套现”这一行为时,关键问题绝不在于白条本身是否构成非法货币,而在于整个资金流转链条上是否存在“欺诈的故...
羊小咩便荔卡如何实现快速到账
“羊小咩便荔卡额度怎么秒到”这个问题的核心,并非单纯的技术操作,而在于对支付平台逻辑的深入理解以及对自身资金安全和账户风险的精准评估。便荔卡,通常指的是银行卡绑定的支付额度,其秒到并非指一秒钟,而是指...