羊小咩借款:风险警示与合规解读
羊小咩的合规性是首要考量。作为互联网金融平台,其是否具备合法借贷资质直接决定服务有效性。根据金融监管规定,正规借贷需持有银保监会颁发的金融牌照,且业务范围需在备案范围内。部分平台通过技术手段规避监管,例如将借贷行为包装为"消费分期"或"信用评估",实则从事高息借贷。这种模式易引发法律风险,用户可能因未明确知晓借贷条款而陷入纠纷。平台是否公开披露资金流向、是否与持牌金融机构合作,是判断其合规性的关键指标。
借贷流程的透明度影响用户体验。优质平台会通过多维度信用评估确定借贷额度,包括征信记录、收入水平、负债比率等。羊小咩若采用自动化审批系统,需确保算法模型符合监管要求,避免因数据偏差导致过度授信。值得注意的是,部分平台在放款前会收取高额服务费或保证金,这类隐性成本常被用户忽视。真实案例显示,某些平台通过诱导性话术引导用户签订附加协议,最终实际利率远超行业标准。用户应仔细阅读合同条款,关注年化利率、还款期限等核心信息。
风险控制体系的完善程度决定平台可靠性。羊小咩若缺乏有效风控机制,可能面临坏账率攀升、资金链断裂等问题。优质平台通常建立动态监测系统,实时追踪用户还款行为,对逾期用户采取分级催收策略。同时需防范数据泄露风险,特别是在用户实名认证环节,应采用加密技术保护个人信息。某地曾发生平台因数据泄露导致用户信息被用于诈骗的案例,凸显技术安全的重要性。用户应关注平台是否投保网络安全责任险,这是衡量其风险应对能力的重要标准。
用户口碑与监管动态反映平台真实状况。第三方投诉平台数据显示,部分羊小咩相关产品因涉嫌违规运营被消费者集中投诉,主要问题集中在利率欺诈和信息误导。监管部门近年加大对此类平台的整治力度,2023年某省金融监管局曾对三家涉嫌违规的平台开出罚单。值得关注的是,部分平台通过"助贷"模式分摊风险,但需确保合作机构具备合法资质。用户可通过查询平台备案信息、对比同类产品利率等方式,综合评估其可信度。
行业发展趋势指向规范化进程。随着监管趋严,羊小咩这类平台正面临转型升级压力。部分企业开始引入区块链技术提升透明度,或通过与银行合作降低资金成本。但技术革新无法替代合规基础,用户仍需警惕打着"创新"旗号的违规操作。未来监管重点将转向穿透式监管,要求平台披露全部业务链条。建议用户优先选择持牌机构合作的产品,在借贷前务必核实平台资质,避免陷入金融陷阱。
相关文章
携程“拿去花”:营销陷阱还是风控失误?
“携程拿去花用不了”这一现象,远不止是简单的“被骗”问题,它触及了汽车金融生态系统中的深层机制与消费者行为的弱点。最初的印象可能认为这是一次线上活动的欺诈,但细致观察会发现,这背后涉及了复杂的营销策略...
羊小咩购物额度全解析与管理攻略
羊小咩购物额度服务,作为一种新兴的消费金融模式,为用户提供了更加灵活便捷的在线购物方式。这一服务的核心在于根据用户的信用记录和消费习惯,为其提供一定的购物额度,以支持其进行日常或特定需求的商品购买。然...
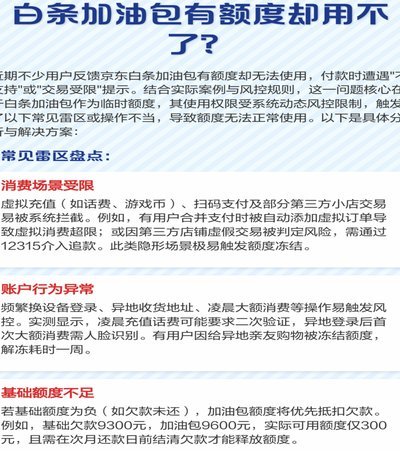
白条加油额度使用背后的信用陷阱
白条里的加油额度,表面上看是一种消费返现,实际上却是一场精心设计的信用绑定。它利用用户对折扣的即时渴望,将短期利益与长期信用记录挂钩。这种机制的精妙之处在于,它让消费行为变得具有欺骗性——用户在享受优...
分期乐:深耕校园消费金融平台
分期乐的核心逻辑在于将校园消费场景与金融工具进行深度耦合,其本质是消费金融领域的垂直细分平台。通过与高校建立数据共享机制,平台能够精准捕捉学生群体的消费行为特征,构建起基于场景的信用评估模型。这种模式...
花呗额度转移的信用游戏
花呗转出的本质是信用额度的再分配,其核心逻辑涉及支付宝生态内的资金流与信用体系重构。当用户将花呗额度转出至其他账户时,实质上是在进行跨主体的信用资源调配。这种操作往往基于双方的信用评级匹配,系统会通过...
得物分期:你的信用,决定一切
分期付款的本质,从来都不是一个简单的“能不能花钱”的问题,而是一个复杂的、系统级的信用风险评估过程。当用户在得物进行高价值商品的购买,并选择分期付款时,实际背书的信用主体和风控模型,首先跳脱了平台的属...