分期乐轻松借钱购物
分期乐借到钱:消费金融的创新之路
随着经济发展,消费需求日益增长,传统的消费方式已经难以满足市场需求。分期乐借到钱作为一种消费金融工具,正逐渐成为解决"付款难、信用不足"问题的创新的方法。在当前经济环境下,分期乐借到钱不仅改变了人们的购物习惯,也重塑了金融服务模式。
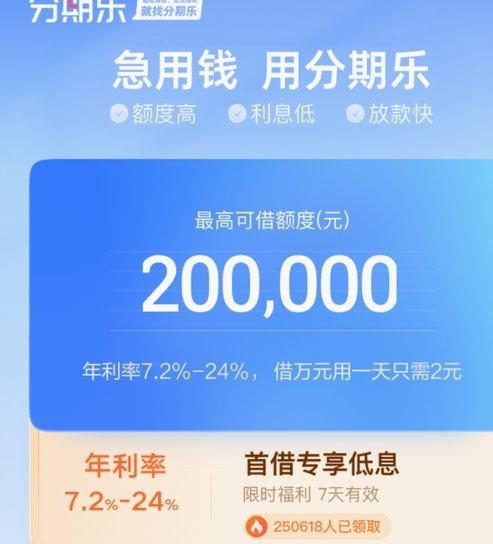
分期乐借到钱最初起源于零售电商领域,其核心优势在于将大额消费拆解为小额、分期付款。消费者无需一次性支付巨额费用,而是通过每月固定的还款计划,将整体购物支出转化为可持续的现金流。这一模式特别适合购买家电、服装鞋类等大件商品,为消费者提供了更多的购买选择。
在疫情期间,电子商务迅速崛起,分期乐借到钱也随之发展。与传统银行贷款相比,分期乐具有更高的可获得性和灵活性。对于信用评估标准较高或首付金额较大的消费者来说,分期乐提供了一种更为包容的融资方式。这一模式不仅降低了购物门槛,还增加了消费者的购买信心。
适用场景方面,分期乐借到钱主要服务于大件商品和高消费品市场。无论是智能家居设备、时尚服饰,还是医疗器械,消费者都可以通过分期付款实现理想购物。这一模式还特别适合预算有限但又想体验高端产品的消费群体,为其提供了更大的购买力。
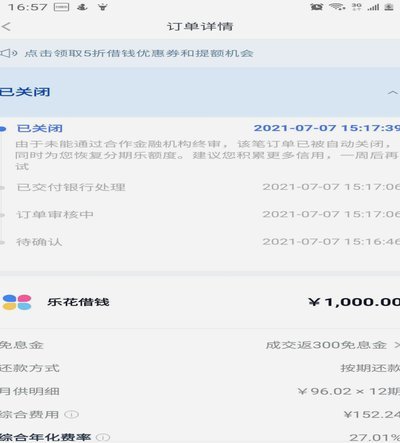
在风险管理方面,分期乐借到钱采用更加灵活的还款方式。与传统贷款相比,其风险控制机制更加注重用户的还款能力评估,通常通过线上数据分析和人工智能技术进行精准匹配。这一特色使得分期乐在风险防范方面展现出更高效的优势。
尽管如此,分期乐借到钱也面临着一定的风险挑战。消费者需要合理规划还款计划,以避免因支付压力过大而影响生活质量。此外,分期产品的市场监管和风险防范机制仍需进一步完善,以保护消费者的权益。
总体来看,分期乐借到钱作为一种创新型消费金融工具,在满足个性化购物需求的同时,也为金融服务行业开辟了新的发展空间。未来,这一模式有望在更多领域得到应用,为消费者提供更加便捷和多元的金融服务。
相关文章
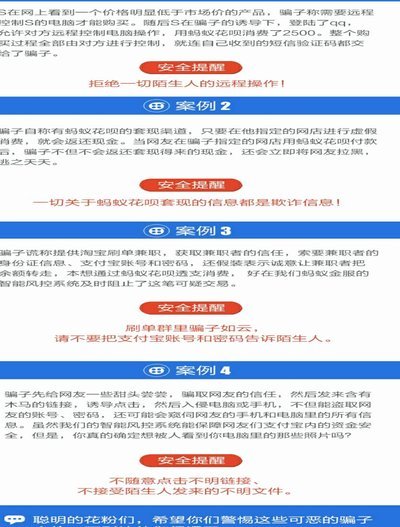
套现花呗手续费与安全问题探究
套现花呗,表面上看是利用额度快速获得现金,但实则是一个风险和成本交织的灰色地带。手续费问题看似简单,但隐藏着平台、第三方以及个人之间的利益博弈。部分平台或中间人宣称免手续费,但却通过其他方式如加高利率...
美团月付300取现攻略
美团月付取现300的实质是将信用额度转化为即时资金流,这种操作在消费金融领域属于典型的资源再配置。从资金流动性角度看,300元的取现额度看似微不足道,却能通过时间价值放大其作用。例如将资金投入短期理财...
白条出库秒商家
白条出库秒商家的运作逻辑,本质是将金融工具嵌入商品流通链条的创新实践。当商家通过白条完成出库操作时,实质是将信用支付转化为即时资金流转。这种模式打破了传统供应链中账期限制,使商品从仓储到终端消费的周期...
便荔卡包初审通过,提现功能启用
便荔卡包的初审通过提现功能,不仅体现了数字支付工具高效便捷的特点,更是金融科技发展的重要体现。从用户角度看,初审通过提现中意味着申请过程已获初步批准,接下来的资金流动将更加顺畅。这一阶段的成功标志着用...
美团月付取现金真靠谱吗?
美团月付作为一种创新的消费金融服务,自推出以来便备受关注。对于用户而言,它提供了一种灵活的消费方式,尤其是在需要大额支出时,可以提前使用信用额度来缓解经济压力。然而,“美团月付取现金”这一话题近期引发...
如何破解“分付”没有商家码也能套现的误区?
近年来,随着移动支付的普及和电子商务的发展,“分付”作为一种新型的消费信贷工具,逐渐进入了大众视野。它为消费者提供了灵活便捷的资金周转方式,但同时也伴随着一些风险和挑战,特别是如何在没有商家码的情况下...