羊小咩贷款陷阱多正规性堪忧
“羊小咩贷款”的迅速蹿红,伴随着无数用户的困惑与争议。单纯从表面上看,其提供的小额现金贷款、秒投到账的承诺,以及无抵押的运作模式,无疑极具吸引力。然而,作为一名内容创作专家,我认为将“羊小咩贷款正规吗”这个问题拆解成几个维度进行分析,远比简单地给出是或否的答案要更为关键。 核心在于其商业模式的潜在风险,以及消费者在参与过程中可能面临的陷阱。传统的金融机构贷款通常需要经过严格的信用评估、资质审核和抵押物担保,而羊小咩贷款则绕过了这些环节,以“社交达人”或“内容创作者”作为主要用户群体,通过分享、转发等方式获取收益。这种模式本身就存在极大的不确定性,其“流量变现”的逻辑在实际操作中经常难以实现规模化,而为了维持资金流动,必然会寻求新的盈利点。更重要的是,大量的投资者涌入,使得“羊小咩贷款”陷入了“传销”式的运作,而非真正的金融服务。
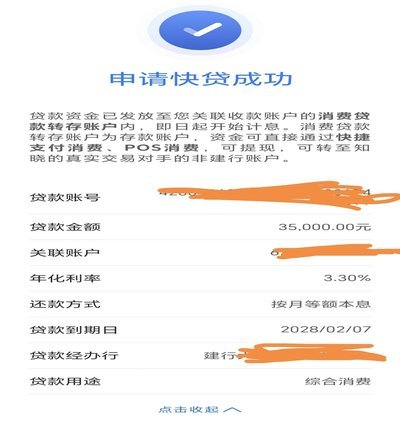
仔细研究“羊小咩贷款”的运作机制,可以发现其本质上是一种基于社交平台的信用池模式,类似于P2P网络借贷,但规模和透明度极低。其收益来源并非来自用户之间的借款,而是来自于不断招募新的投资者,并将投资资金进行高息放款。这种模式在早期阶段可能呈现短暂的盈利状态,但随着用户的持续流失,以及监管部门的压力,其可持续性将面临严峻挑战。 关键在于“信用池”的构建和维护。羊小咩贷款通过分享、转发等方式来获取用户信任,但这种信任的价值并没有转化为真正的金融资产,反而成为了一个脆弱的泡沫。一旦社交平台的流量下降,用户的参与度降低,整个信用池就会崩溃,投资者将面临巨大的损失。更令人担忧的是,其运营团队可能利用用户信息进行不正当商业行为,例如定向营销、信息泄露等。
“羊小咩贷款”的另一个问题在于其对风险的控制能力。由于缺乏传统的金融监管,其放款标准极不明确,甚至存在随意性操作。 许多用户反映,其申请额度与个人情况并不匹配,而批准后的资金用途却无法追溯。更重要的是,该公司没有建立完善的风险评估机制和催收体系,导致大量借款人逾期未还,进而引发了严重的信用风险。虽然公司声称可以通过“社交审核”来降低坏账率,但这种方式的有效性值得怀疑。 依赖用户之间的信任传递信息并不能完全替代专业的信用评估,尤其是在涉及高额资金时。缺乏有效的监管和监督,羊小咩贷款很容易成为一个“黑洞”,将投资者的钱吞噬殆尽。
总而言之,“羊小咩贷款”的模式本身存在缺陷,其运作方式也充满风险。尽管它利用了互联网时代社交传播的优势,但其背后的机制却如同一个精心设计的陷阱。对于普通消费者而言,不应轻易相信其“秒投到账”、“无抵押”等宣传噱头,更不能将所有资金投入其中。 个人理财需要谨慎和理性,而盲目追求高收益往往会导致更大的损失。 监管部门也应加强对这类新型金融产品的监管力度,防止其利用社交平台进行非法集资活动,保护消费者的合法权益。 本质上,“羊小咩贷款”的案例警示我们,在信息爆炸、创新驱动的时代,要警惕那些过于简单粗暴、快速致富的模式,更需要保持清醒的头脑和谨慎的思考。
相关文章
美团月付500提现:优惠与绑定
“美团月付500提现”这一现象,远不止简单的优惠活动,它背后反映了美团在用户增长、运营策略和平台生态构建上的复杂考量。从单纯的“促销”角度看,500元月付无疑能快速提升用户活跃度,尤其是对于那些习惯使...
哪里能快速借钱解燃眉之急?
当现金流断裂时,应急融资的渠道选择往往决定着危机的走向。信用卡现金分期虽能快速解燃眉之急,但其隐性成本常被忽视。银行端的分期手续费率普遍在1.5%-3%之间,若叠加年化利率计算,实际资金成本可能突破1...
得物分期付款:全攻略避坑指南
得物平台提供的分期付款服务为消费者带来了极大的便利,尤其是在面对高价商品时,能够分担一次性支付的压力。然而,在实际操作过程中,许多用户可能会遇到一些疑问和挑战,比如如何正确地进行分期付款,以及在使用这...
花呗取现App推荐:最全实用指南
近年来,随着移动支付的普及,花呗作为一种快速便捷的消费信贷工具,受到了许多消费者的青睐。然而,当用户遇到紧急情况或需要快速周转资金时,有时会选择使用花呗取现功能。目前市面上提供花呗取现服务的APP主要...
美团月付取现金真靠谱吗?
美团月付作为一种创新的消费金融服务,自推出以来便备受关注。对于用户而言,它提供了一种灵活的消费方式,尤其是在需要大额支出时,可以提前使用信用额度来缓解经济压力。然而,“美团月付取现金”这一话题近期引发...
如何破解“分付”没有商家码也能套现的误区?
近年来,随着移动支付的普及和电子商务的发展,“分付”作为一种新型的消费信贷工具,逐渐进入了大众视野。它为消费者提供了灵活便捷的资金周转方式,但同时也伴随着一些风险和挑战,特别是如何在没有商家码的情况下...