微信分付提现手续费全解析:省钱攻略
微信分付是一种信用支付方式,为用户提供灵活便捷的消费体验。随着其用户基数不断扩大,关于如何高效管理资金和降低使用成本的需求也日益增多,其中提现手续费的问题备受关注。
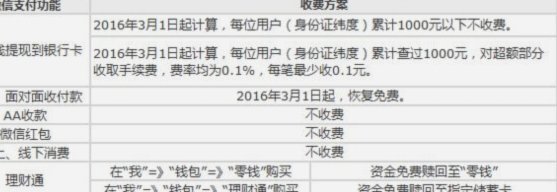
目前,微信分付并不直接收取提现服务费,这意味着从账户余额中提取现金是免费的,但值得注意的是,若通过“理财通”或“零钱通”进行提现操作,则会产生相应的转账手续费。具体费用会根据提现金额和所选平台不同而有所差异,通常在0.1%到0.25%之间浮动。
为了进一步优化用户体验并降低用户成本,微信可能在未来调整相关政策。因此,建议用户密切关注官方公告,并灵活运用各种支付工具,如使用“零钱”或直接转账等方法,以最大限度地节省费用。同时,合理规划财务,通过偿还欠款减少逾期利息也是节省成本的有效途径。
此外,利用微信分付的信用额度进行消费可以避免额外手续费,实现更低成本的资金周转。用户应根据自身需求和资金状况,谨慎选择适合自己的支付方式,从而在享受便捷服务的同时有效控制使用成本。
相关文章
分期乐套现3000能退款吗?
### 核心问题:套现行为的退款逻辑 “套现”本质上是通过非正规渠道将信用额度转化为现金的行为,其合法性与平台规则密切相关。分期乐作为持牌消费金融公司,其服务协议明确禁止套现行为。因此,用户若通过虚...
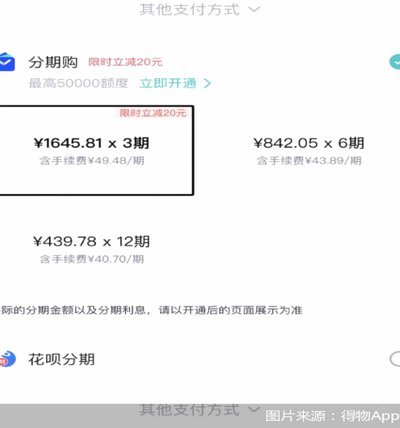
得物分期费:竟是“日利息”?
得物的分期服务,以其便捷性著称,为用户提供了在享受购物的同时,将付款分散到若干个月内的选择。然而,与任何分期服务一样,得物分期的背后也存在一定的费用,理解其计算方式至关重要。得物的分期手续费并非一个固...
微信分付风险:资金“套路”如何应对?
“微信分付能不能套出来现金”这个问题,并非单纯的财务侦探故事,它折射出中国互联网金融生态系统下流动性的本质,以及监管机构日益关注的风险重心。简单地认为“能套”或“不能套”都过于简化了现实。核心在于理解...
携程券用不了?深度解析优惠券失效背后的系统原因
“携程拿去花用不了”这个现象,不仅仅是单一的消费者体验问题,更是携程平台、商家、以及消费者自身之间复杂生态系统运作的微观反映。要理解其背后的原因,绝非仅仅停留在“花”的价值本身,而是要将其视为一个系统...
得物额度取现:信用消费的未来
### 得物额度取现平台:信用体系重构下的消费革命 得物平台的“额度取现”功能,本质上是将信用体系与消费行为深度绑定的产物。传统消费依赖于支付工具,而得物的“额度”则通过用户信用评估模型,将信用转化...
为什么白条取现不会及时到账
“白条取现当天到账吗 现在还没到”这个问题,实际上折射出个人理财习惯、金融机构运作模式以及消费者对现金流管理期望之间的细微差距。如果单纯从“当天”这个时间点来看,答案恐怕是“不完全”。白条取现,本质上...