美团月付300取现攻略
美团月付取现300的实质是将信用额度转化为即时资金流,这种操作在消费金融领域属于典型的资源再配置。从资金流动性角度看,300元的取现额度看似微不足道,却能通过时间价值放大其作用。例如将资金投入短期理财...
便荔卡套现手续费如何算
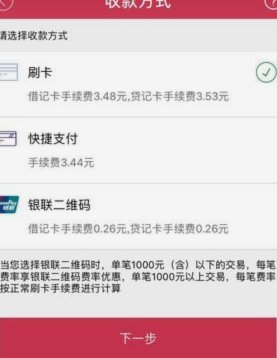
便荔卡套现手续费的计算逻辑本质上是基于交易金额与费率结构的乘积关系。核心公式为:总手续费=交易金额×费率×交易次数。费率通常以百分比形式呈现,但实际应用中存在多维度变量。例如,固定费率模式下,每笔交易...
哪里能快速借钱解燃眉之急?
当现金流断裂时,应急融资的渠道选择往往决定着危机的走向。信用卡现金分期虽能快速解燃眉之急,但其隐性成本常被忽视。银行端的分期手续费率普遍在1.5%-3%之间,若叠加年化利率计算,实际资金成本可能突破1...
花呗取现变现?警惕陷阱与合法变现思路全攻略
近年来,随着互联网金融的快速发展,“花呗”作为一种信用支付工具迅速普及。然而,在一些非法平台上使用“花呗”的套现行为却引发了广泛关注和讨论。所谓“套现”,即通过不正当途径将平台账户中的虚拟货币或消费额...
分付套利:精算资金周转成本
分付的核心逻辑在于信用额度与账单周期的博弈。当用户获得固定额度后,系统通过账单日与还款日的时间差制造资金周转空间。这种设计本质是将短期负债转化为流动性工具,但需警惕其隐性成本。例如,某用户每月10号账...
花呗套现风险与理性消费指南
花呗,作为支付宝旗下的一款消费金融产品,确实便捷了很多人生活中的支付方式。但它的便利也常常成为一些人钻营的工具。想套取花呗,其实不单纯是一个技术问题,更像是一种社会现象反映。 那些追求“快速获取资金”...
得物分期:你的信用,决定一切
分期付款的本质,从来都不是一个简单的“能不能花钱”的问题,而是一个复杂的、系统级的信用风险评估过程。当用户在得物进行高价值商品的购买,并选择分期付款时,实际背书的信用主体和风控模型,首先跳脱了平台的属...
为什么白条取现不会及时到账
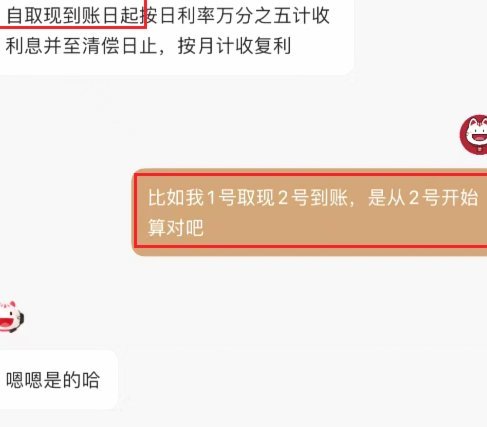
“白条取现当天到账吗 现在还没到”这个问题,实际上折射出个人理财习惯、金融机构运作模式以及消费者对现金流管理期望之间的细微差距。如果单纯从“当天”这个时间点来看,答案恐怕是“不完全”。白条取现,本质上...
花呗额度转移的信用游戏
花呗转出的本质是信用额度的再分配,其核心逻辑涉及支付宝生态内的资金流与信用体系重构。当用户将花呗额度转出至其他账户时,实质上是在进行跨主体的信用资源调配。这种操作往往基于双方的信用评级匹配,系统会通过...
分期乐:深耕校园消费金融平台
分期乐的核心逻辑在于将校园消费场景与金融工具进行深度耦合,其本质是消费金融领域的垂直细分平台。通过与高校建立数据共享机制,平台能够精准捕捉学生群体的消费行为特征,构建起基于场景的信用评估模型。这种模式...