美团月付,玩转账单周期
美团月付的支付逻辑本质上是将消费行为拆解为信用额度的分摊,其核心在于用户对账单周期的掌控能力。当用户频繁使用月付功能时,系统会根据消费频次和金额动态调整信用额度,这种机制看似是平台对用户消费能力的评估,实则隐含了对账单分摊的潜在优化空间。例如在餐饮类消费中,用户可以通过分散单笔订单金额,将原本集中支付的账单拆分为多个周期,从而降低单次还款压力。这种操作需要精准把握平台算法对消费频次的敏感度,同时避免因过度拆分导致信用评分下降。
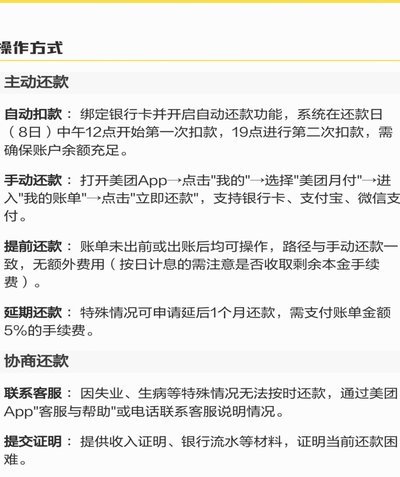
账单管理策略需要建立在对还款周期的深度理解之上。美团月付的还款周期通常与账单日挂钩,用户可通过调整消费时间点,将还款压力转移至更宽松的财务周期。例如在月末进行集中消费,可将还款日延后至次月,这种时间差能有效缓解短期现金流压力。但需注意,过度依赖这种策略可能导致账单金额累积,最终形成还款周期的恶性循环。关键在于平衡消费节奏与还款能力,避免因短期便利牺牲长期信用资产。
风险控制需要贯穿于月付使用全流程。平台对异常消费行为的监控体系日趋完善,用户若频繁进行高风险操作,可能触发额度冻结或信用降级。例如在短时间内多次申请额度提升,或在非活跃时间段进行大额消费,都可能被系统判定为套利行为。这种风险并非源于平台规则本身,而是用户对系统风控逻辑的误判。建立合理的消费节奏,避免触发算法的异常阈值,是维持月付功能稳定性的关键。
长期来看,月付功能的使用应与个人财务规划深度绑定。将月付额度视为可调节的信用杠杆,而非无限透支的工具,才能实现其价值最大化。例如通过设置消费限额,将月付额度与固定支出挂钩,既能满足日常消费需求,又能避免过度依赖信用支付。这种策略需要用户具备对自身消费习惯的精准把控,以及对信用额度变化的实时监控,才能在享受便利的同时,守住财务安全边界。
平台规则的迭代速度远超用户预期,任何试图利用规则漏洞的操作都存在失效风险。当前系统已引入多维度的消费行为分析模型,包括消费时段、消费品类、还款频率等,这些数据共同构建起用户信用画像。用户若想在合规框架内优化使用体验,需主动适应规则变化,而非试图规避。例如通过定期分析账单数据,调整消费结构以匹配系统评估标准,这种主动适配比被动应对更能维持功能的稳定性。
在信用支付体系日益复杂的当下,美团月付的使用已超越简单的支付工具属性,演变为个人财务管理的重要组成部分。用户需要建立系统的认知框架,将月付功能纳入整体财务规划,而非孤立看待。这种认知转变不仅能提升支付效率,更能为未来的信用服务拓展奠定基础。当用户能够以更理性的视角看待信用额度,才能真正实现支付工具的价值最大化。
相关文章
便荔卡提现何时到账解析
便荔卡提现过程中是否能即时到账,本质上取决于资金流转的底层逻辑与平台的系统设计。从技术层面看,提现操作触发后,系统需完成三重验证:用户身份核验、账户余额匹配、以及支付通道的可用性检测。若上述环节均通过...
携程拿去花提现,征信记录如何影响?
携程拿去花提现能否上征信一直是用户关心的问题。其实,这是一个需要细致分析的复杂话题,不能简单地用“是”或“否”来回答。 首先,我们要明白征信记录反映的是个人信用情况,而携程拿去花的本质是一种线上支付工...
白条取现后会收到短信通知吗?全流程指南
白条取现,即通过白条(如花呗、招行白条等)将信用额度转化为现金,这项服务近年来随着移动支付的普及而日益常见。关于取现是否会收到短信通知,这个问题没有统一答案,实际情况取决于具体使用的白条类型、银行政策...
技术承诺与现实为何总是差那么一步
技术承诺与现实落差:为何“却用不了”成为常态? 当科技产品宣传手册上描绘着完美的使用场景,用户却在实际操作中频频碰壁,这种体验令人沮丧。技术承诺往往建立在理想化的假设之上,而现实使用环境复杂多变,导...
如何巧妙一次性还清拿去花贷款
一次性还清拿去花债务的核心逻辑在于突破传统分期还款的利息陷阱。平台通过将贷款拆分为多期,利用时间价值原理将资金成本分散至各期,形成隐性利率优势。当用户选择全额提前结清时,实质上是在终止这种时间价值的累...
花呗取现App推荐:最全实用指南
近年来,随着移动支付的普及,花呗作为一种快速便捷的消费信贷工具,受到了许多消费者的青睐。然而,当用户遇到紧急情况或需要快速周转资金时,有时会选择使用花呗取现功能。目前市面上提供花呗取现服务的APP主要...