微信分付如何取消详细步骤教你轻松关闭服务
微信分付是一种信用支付方式,允许用户在消费时获得信用额度,但需要注意的是,使用分付不仅需要良好的信用记录,还必须在规定的使用范围内合理消费,否则可能会对个人信用产生负面影响。因此,用户有时可能会考虑取消分付服务。然而,关于“最简单方法”的讨论,实际上需要根据个人的具体情况来定制解决方案。取消微信分付,可以通过以下几步操作:
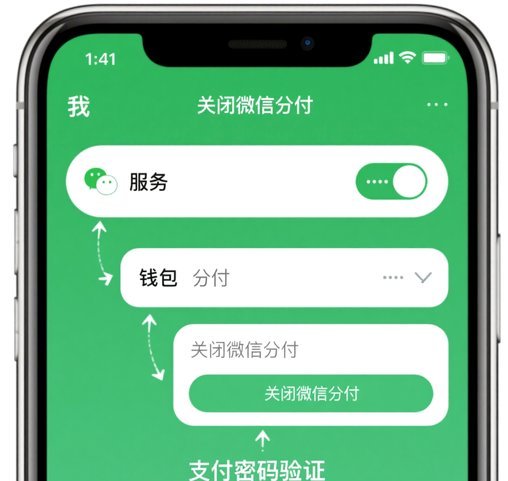
首先,进入微信的“我”页面,找到并点击“支付中心”,然后在支付方式中找到“分付”,点击进入后,在页面底部找到“设置”,点击进入设置页面。在设置页面中,找到“分付使用权限”,点击后可以选择“关闭分付”,这样就可以顺利取消分付服务了。
需要注意的是,取消分付服务后,微信会根据用户的实际使用情况和信用记录继续评估信用额度,但用户可以主动降低或关闭额度,以避免影响自己的信用评分。此外,如果用户在取消分付后决定再次使用,可以通过同样的路径重新开启分付功能。
最后,提醒用户在取消分付或其他任何金融服务时,要确保自身权益不受损害,最好先与客服沟通确认所有流程,以防不必要的麻烦。同时,保持良好的信用记录对于未来获取更多金融服务和优惠至关重要。
相关文章
套现花呗手续费与安全问题探究
套现花呗,表面上看是利用额度快速获得现金,但实则是一个风险和成本交织的灰色地带。手续费问题看似简单,但隐藏着平台、第三方以及个人之间的利益博弈。部分平台或中间人宣称免手续费,但却通过其他方式如加高利率...
携程拿去花提现,征信记录如何影响?
携程拿去花提现能否上征信一直是用户关心的问题。其实,这是一个需要细致分析的复杂话题,不能简单地用“是”或“否”来回答。 首先,我们要明白征信记录反映的是个人信用情况,而携程拿去花的本质是一种线上支付工...
得物钱包提现多久到账?背后的真相竟是这样!
得物钱包提现到账时间,常常让用户困惑不已,官方给出的时间范围较为宽泛,实际体验却千差万别。这并非简单的时间管理问题,而是系统风控、银行处理、以及用户账户状态等多重因素共同作用的结果。得物钱包作为平台内...
白条出库秒商家
白条出库秒商家的运作逻辑,本质是将金融工具嵌入商品流通链条的创新实践。当商家通过白条完成出库操作时,实质是将信用支付转化为即时资金流转。这种模式打破了传统供应链中账期限制,使商品从仓储到终端消费的周期...
如何巧妙一次性还清拿去花贷款
一次性还清拿去花债务的核心逻辑在于突破传统分期还款的利息陷阱。平台通过将贷款拆分为多期,利用时间价值原理将资金成本分散至各期,形成隐性利率优势。当用户选择全额提前结清时,实质上是在终止这种时间价值的累...
得物分期商家套现?平台如何防范
得物分期服务的本质是平台与第三方支付机构合作的信用消费模式,商家在此过程中主要承担商品交付与交易验证的职责。套现行为通常指通过虚构交易或篡改交易数据实现资金非法转移,此类操作在得物的风控体系中属于高风...