如何安全合法地利用花呗资金流
花呗的本质是一种信用支付工具,其背后是蚂蚁集团对用户信用评估的结果。因此,“套现”行为并非直接从花呗中提取现金,而是通过一系列操作,将花呗的信用额度转化为可支配的现金流。最早期的套现方式,例如利用花呗在某些允许提现的电商平台购物后申请退款,或通过虚假交易、刷单等手段已经基本被平台封堵。这些操作不仅违反了花呗的使用协议,也触及了法律红线,面临账户冻结甚至法律风险。现如今,花呗套现的门槛越来越高,成本也越来越大,因此,任何试图钻漏洞的尝试都存在极高的风险,得不偿失。
更为隐蔽的套现手法逐渐浮现,例如利用第三方支付平台提供的“分期付”服务,将花呗额度转移至其他账户,或者通过线下商户进行虚假消费,再以折扣价转让商品。这些方法往往需要一定的技术操作,并且通常会产生额外的服务费或手续费,实际到手的现金比例大幅降低。更关键的是,这些操作容易被平台风控系统识别,一旦发现,账户将被永久封禁,信用记录也将受到严重影响。从平台角度来看,打击套现行为是维护自身生态和用户权益的必然选择,它会不断升级风控模型,堵塞各种漏洞,让套现行为变得越来越困难。
事实上,花呗的设计初衷是方便用户消费,提高支付效率,而非提供一种融资渠道。将花呗视为短期借贷工具,并试图通过套现获取利益,是对信用体系的破坏。从个人角度而言,过度依赖花呗,甚至进行套现操作,容易导致个人负债累积,影响个人信用评分,从而在未来的贷款、信用卡申请等方面受到限制。更重要的是,这种行为会培养不良的消费习惯,对个人的财务状况产生长远的不利影响。理性的消费者应该将花呗作为一种便捷的支付方式,合理规划消费,避免过度借贷。
与其寻求套现花呗的途径,不如正视自身信用状况,通过健康的财务管理来改善个人信用。例如,按时还款信用卡、贷款,保持较低的负债率,避免频繁申请贷款等。良好的信用记录是获得更多金融服务的基石,它不仅可以让你更容易获得贷款和信用卡,还可以降低贷款利率,节省财务成本。同时,也可以积极参与一些信用记录维护活动,例如通过支付宝、微信等平台进行信用证明,提升个人信用评分。建立良好的信用体系是一个长期过程,需要持续的努力和自律。
花呗本身也在不断演进,逐渐增加了例如“账单分期”、“消费保障”等功能,旨在更好地服务用户,降低消费风险。利用这些正规功能,可以在一定程度上缓解资金压力,避免陷入过度消费的陷阱。例如,合理利用账单分期功能,可以将消费金额分摊到多个月偿还,减轻短期还款压力。重要的是,要根据自身实际情况,选择适合自己的支付方式和分期方案,避免过度透支。与其冒险尝试套现花呗,不如通过正当途径改善财务状况,建立健康的信用体系。
相关文章
借钱2万还4万背后的真相
“羊小咩借20000还40000”这个看似微小的数据点,实际上蕴含着一个关于金融风险、杠杆效应和回报率的复杂命题,值得深思。初看之下,简单地将20000元借贷,并最终偿还40000元似乎是理所当然的事...
携程券用不了?深度解析优惠券失效背后的系统原因
“携程拿去花用不了”这个现象,不仅仅是单一的消费者体验问题,更是携程平台、商家、以及消费者自身之间复杂生态系统运作的微观反映。要理解其背后的原因,绝非仅仅停留在“花”的价值本身,而是要将其视为一个系统...
便荔卡包套现手续费省心指南
近年来,随着互联网金融的迅猛发展,各种信用卡套现工具层出不穷。便荔卡包作为一种新兴的套现工具,以其便捷性和灵活性受到了不少用户的青睐。然而,在享受便捷的同时,用户也需关注便荔卡包套现手续费这一重要问题...
便荔卡包:控制感官,优化咖啡体验
便荔卡包,与其说是一种简单的“袋子”,不如将其定义为“控制感官、优化体验”的工具。其设计理念的核心在于利用物理的限制和感知上的变化,来引导使用者对咖啡的体验进行微妙的调整。最初,便荔卡包并非为了提升咖...
如何巧妙一次性还清拿去花贷款
一次性还清拿去花债务的核心逻辑在于突破传统分期还款的利息陷阱。平台通过将贷款拆分为多期,利用时间价值原理将资金成本分散至各期,形成隐性利率优势。当用户选择全额提前结清时,实质上是在终止这种时间价值的累...
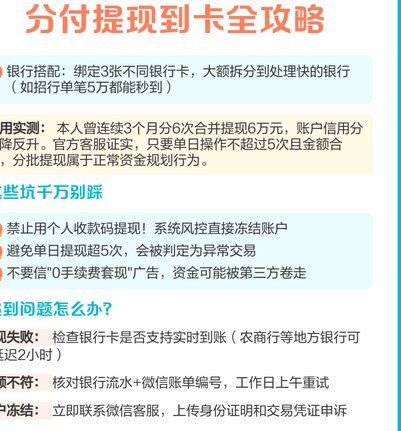
分付提现安全方法:哪种更可靠?
近年来,随着移动支付和金融科技的快速发展,“分付”作为一种信用支付方式受到了广泛的欢迎。但与此同时,如何安全地进行“分付”的提现成为了用户关心的问题。正确且安全的提现方法对于保障资金安全至关重要。...