分期乐微信取现怎么操作
分期乐微信取现这一概念是基于互联网金融的一种创新支付方式。它允许用户通过分期乐平台进行消费后,选择将消费金额提前以现金形式取出,进而减轻一次性大额支付的压力。这种方式通常适用于急需资金购买高价商品或服务的消费者。
从操作角度来看,分期乐微信取现主要依赖于用户的信用评估。当用户在分期乐平台上完成购物并选择微信取现选项时,系统会根据用户的信用记录、还款历史等多维度信息进行审核。一旦通过审核,金额将直接转入用户的微信账户中。需要注意的是,并非所有商品或服务都支持此功能,且每次提现可能会产生一定的手续费。
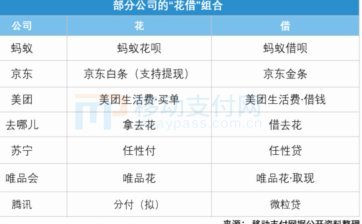
此外,分期乐微信取现还可能涉及利息问题。部分情况下,尽管用户在购物时选择了分月偿还的方式,但在提前取出现金后,仍需按约定的利率支付逾期费用或利息。因此,在选择使用这一服务前,建议详细了解相关规则和成本,做出理性的消费决策。
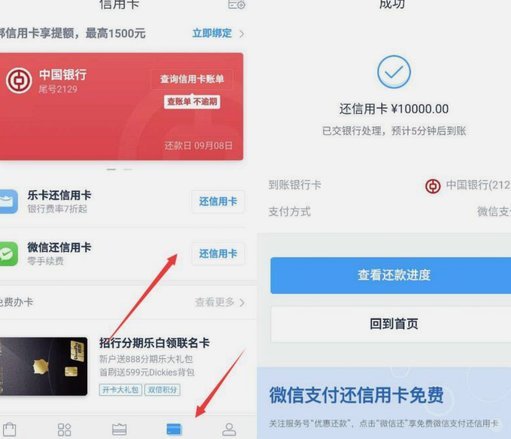
最后,分期乐微信取现也反映了互联网金融发展的趋势,即通过技术创新来满足消费者的多样化需求,同时为传统金融机构提供新的业务模式。不过,消费者在享受便捷的同时,也需要警惕潜在的风险与挑战。
相关文章
1000元如何高效套现?
在消费主义浪潮中,"套现"行为的本质是资源再分配的博弈。当1000元现金被转化为可流通资产时,其价值实现路径往往涉及多重中介环节。例如通过电商平台的信用支付体系,用户可将现金转化为虚拟账户余额,再通过...
美团月付手续费:优惠背后的隐藏成本
美团月付套出来手续费,并非一个新鲜概念,却也常常伴随着用户困惑和质疑。要理解这一现象背后的机制,首先需要认识到“套路”并非全然负面,而是市场经济逻辑的一种体现。美团作为平台,其核心商业模式是撮合交易,...
羊小咩逾期后果不容小觑
当谈到“羊小咩”贷款逾期的情况,我们需要从多个角度进行分析。首先,对于借款人来说,贷款逾期意味着信用记录将受到负面影响,这不仅包括银行或金融机构的内部征信系统,还可能影响到个人在其他领域的信贷申请。长...
白条到底能不能提现?专业指南避坑指南
电商平台信用支付工具的取现功能长期处于灰色地带,其本质是将虚拟信用额度转化为实体资金的行为。多数平台通过技术手段设置多重限制,例如京东白条明确禁止直接提现,用户若试图通过关联账户转账或套现,系统会触发...
分付套利:精算资金周转成本
分付的核心逻辑在于信用额度与账单周期的博弈。当用户获得固定额度后,系统通过账单日与还款日的时间差制造资金周转空间。这种设计本质是将短期负债转化为流动性工具,但需警惕其隐性成本。例如,某用户每月10号账...
套花呗商家潜藏的风险预警
近年来,随着线上消费的蓬勃发展,各种金融产品和服务层出不穷。其中,“套花呗”成为一些商家和消费者关注的焦点,但这种行为背后隐藏的风险也不容忽视。对于商家而言,通过诱导或帮助用户使用花呗分期付款来增加销...